Indicadores financieros que todo emprendedor debería revisar cada mes
Hay una frase que muchos emprendedores aprenden demasiado tarde:
“Vender más no necesariamente significa ganar más dinero”.
Puedes tener un mes lleno de clientes, recibir muchos pedidos y ver movimiento constante en tu negocio, y aún así terminar preguntándote dónde quedó todo el dinero.
El problema no siempre está en las ventas. Muchas veces está en que el emprendedor está mirando solamente una parte de la historia.
Las ventas te dicen cuánto vendiste. Pero los indicadores financieros te ayudan a entender cuánto realmente ganaste, cuánto dinero tienes disponible, cuánto debes, cuánto te cuesta operar y si tu negocio está avanzando en una dirección saludable.
No necesitas convertirte en contador para empezar a revisar tus finanzas. Lo que necesitas es conocer algunos números clave y establecer el hábito de analizarlos periódicamente.
De hecho, la administración financiera de una empresa parte de información como el estado de resultados, el balance general y el flujo de efectivo. Estas herramientas permiten observar diferentes aspectos de la situación financiera del negocio.
En este artículo vamos a conocer los indicadores financieros que todo emprendedor debería revisar cada mes, qué significa cada uno, cómo calcularlo y, sobre todo, qué preguntas puedes hacerte a partir de sus resultados.
¿Qué son los indicadores financieros?
Los indicadores financieros son métricas que permiten analizar diferentes aspectos de la situación económica de una empresa.
En términos sencillos, convierten los datos de tu negocio en información que puedes utilizar para tomar decisiones.
Por ejemplo:
- ¿Estoy ganando dinero realmente?
- ¿Mis gastos están creciendo demasiado?
- ¿Tengo suficiente efectivo para cubrir mis compromisos?
- ¿Estoy cobrando a tiempo?
- ¿Mis productos dejan suficiente margen?
- ¿Estoy dependiendo demasiado de deuda?
- ¿El negocio está mejorando o empeorando respecto al mes anterior?
Los indicadores financieros pueden construirse a partir de información contenida en los estados financieros. Entre los documentos financieros básicos se encuentran el estado de resultados, el estado de situación financiera o balance y el estado de flujos de efectivo.
La clave no está en llenar tu negocio de métricas.
Está en elegir las que realmente te ayudan a tomar decisiones.
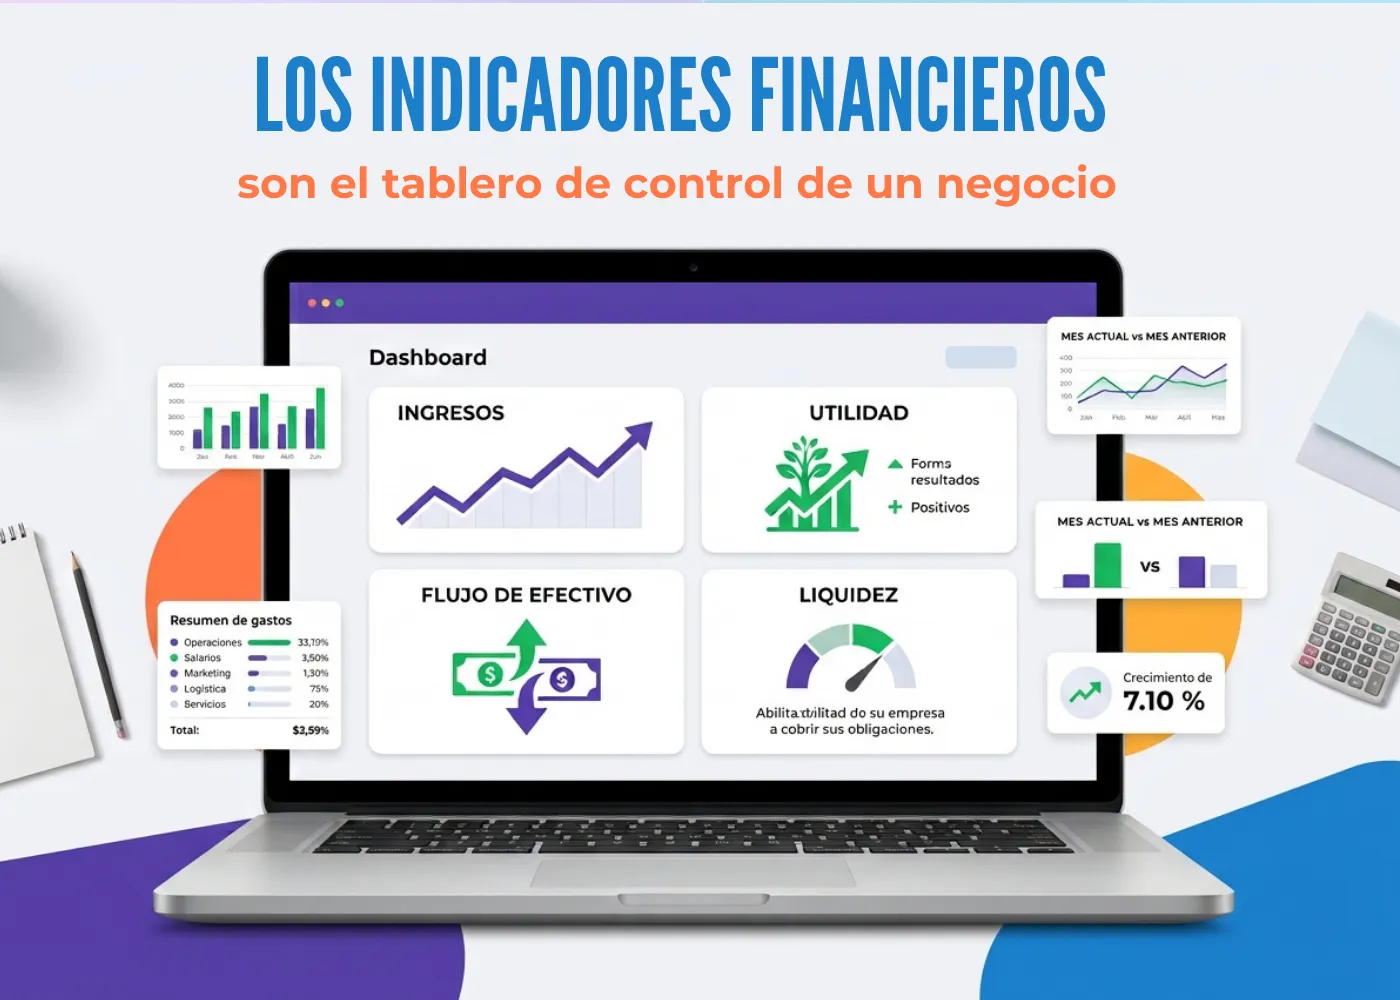 ¿Por qué deberías revisar tus indicadores financieros cada mes?
Esperar hasta el final del año para revisar las finanzas puede hacer que descubras problemas cuando ya son mucho más difíciles de corregir.
Una revisión mensual permite identificar cambios con mayor rapidez y comparar el comportamiento del negocio entre periodos.
Por ejemplo, si tus ventas aumentan, pero tu margen de utilidad disminuye durante varios meses, tienes una señal para investigar qué está sucediendo.
Puede haber cambios en:
- costos de proveedores;
- precios de venta;
- gastos operativos;
- descuentos;
- comisiones;
- nómina;
- inventario;
- financiamiento;
- cuentas por cobrar.
La Administración de Pequeñas Empresas de Estados Unidos (SBA) también destaca la utilidad de revisar métricas como flujo de efectivo proyectado, rotación de inventario y margen de utilidad para apoyar la gestión del negocio.
La revisión mensual no significa que debas tomar decisiones impulsivas ante cualquier variación.
Significa que debes detectar tendencias antes de que se conviertan en problemas mayores.
1. Ventas o ingresos del mes
Comencemos por el indicador más conocido: cuánto vendió tu negocio.
Los ingresos representan el dinero generado por las ventas durante un periodo determinado, de acuerdo con la forma en que se estén contabilizando las operaciones.
Para un emprendedor, revisar los ingresos mensuales permite identificar tendencias y compararlas con meses anteriores, presupuestos u objetivos establecidos.
¿Qué puedes analizar?
Compara:
Ingresos del mes actual vs. mes anterior
También puedes comparar:
Ingresos reales vs. objetivo de ventas
Y, cuando tengas suficiente información:
Ingresos del mismo mes del año anterior
Por ejemplo, si durante varios meses tus ingresos están creciendo, pero posteriormente comienzan a estancarse, puede ser una señal para revisar tus estrategias comerciales.
Pero recuerda:
más ingresos no significan automáticamente más utilidad.
Por eso este indicador debe analizarse junto con los siguientes.
2. Margen de utilidad bruta
El margen de utilidad bruta ayuda a entender cuánto queda de las ventas después de considerar los costos directamente relacionados con los productos o servicios vendidos.
Una fórmula común es:
Margen de utilidad bruta = Utilidad bruta ÷ Ingresos × 100
La utilidad bruta se obtiene restando de los ingresos el costo de ventas.
Por ejemplo, si vendes un producto en $500 y producirlo o adquirirlo te cuesta $300, la utilidad bruta sería de $200.
El margen bruto sería:
$200 ÷ $500 × 100 = 40%
Esto significa que, antes de considerar otros gastos de operación, queda el 40% de los ingresos como utilidad bruta.
El margen bruto es especialmente útil para analizar precios y costos. Las definiciones financieras estándar calculan este indicador a partir de la utilidad bruta dividida entre los ingresos.
¿Qué deberías preguntarte?
- ¿Mi margen está aumentando o disminuyendo?
- ¿Subieron mis costos?
- ¿Estoy vendiendo demasiado barato?
- ¿Estoy ofreciendo descuentos que afectan mi rentabilidad?
- ¿Algún producto tiene un margen mucho menor que los demás?
No existe un margen universal que sea “bueno” para todos los negocios. Un margen adecuado depende de la industria, estructura de costos y modelo de negocio.
3. Margen de utilidad neta
Aquí llegamos a una de las métricas más importantes para entender la rentabilidad.
El margen de utilidad neta muestra qué proporción de los ingresos termina como utilidad neta después de considerar los gastos correspondientes.
La fórmula general es:
Margen de utilidad neta = Utilidad neta ÷ Ingresos × 100
Por ejemplo, si una empresa obtiene $100,000 de ingresos y después de sus gastos tiene $10,000 de utilidad neta:
$10,000 ÷ $100,000 × 100 = 10%
Eso representa un margen de utilidad neta del 10%.
La fórmula y concepto son ampliamente utilizados en el análisis financiero.
¿Por qué revisarlo cada mes?
Porque puede revelar algo que las ventas por sí solas no muestran.
Puedes vender $100,000 en un mes y ganar poco.
También puedes vender menos, pero obtener una utilidad proporcionalmente mayor.
Por eso, si estás tomando decisiones de precios, promociones o crecimiento, no te quedes solamente con la facturación.
Pregunta cuánto de esa facturación realmente permanece en el negocio.
4. Flujo de efectivo
Uno de los errores más comunes entre emprendedores es confundir utilidad con efectivo disponible.
No son exactamente lo mismo.
El flujo de efectivo permite analizar las entradas y salidas de dinero de la empresa durante un periodo.
La información sobre flujo de efectivo ayuda a observar los movimientos relacionados con las actividades de operación, inversión y financiamiento.
Para un emprendedor, algunas preguntas importantes son:
- ¿Cuánto dinero tengo actualmente?
- ¿Cuánto espero cobrar?
- ¿Qué pagos tengo pendientes?
- ¿Cuánto debo pagar durante los próximos días?
- ¿Tengo suficiente efectivo para cubrir mis compromisos?
- ¿Estoy vendiendo, pero cobrando demasiado tarde?
La SBA señala que una proyección de flujo de efectivo puede ayudar a anticipar posibles faltantes y tomar decisiones sobre inventario, ahorro y periodos de menor actividad.
Consejo práctico
No revises únicamente cuánto dinero tienes hoy.
Haz también una pequeña proyección de los próximos 30 días:
Saldo actual + cobros esperados − pagos esperados = efectivo proyectado
Esto puede ayudarte a detectar problemas antes de que lleguen.
5. Liquidez o capacidad para cubrir obligaciones de corto plazo
La liquidez responde a una pregunta sencilla:
¿Mi negocio puede hacer frente a sus compromisos de corto plazo?
Uno de los indicadores utilizados para analizarla es la razón corriente.
Su fórmula es:
Razón corriente = Activos circulantes ÷ Pasivos circulantes
Los activos circulantes incluyen recursos que pueden convertirse en efectivo o utilizarse dentro del corto plazo, mientras que los pasivos circulantes corresponden a obligaciones exigibles en ese horizonte.
Este indicador puede ser útil para detectar cambios en la capacidad financiera de corto plazo.
Sin embargo, no conviene interpretar un número de manera aislada.
Por ejemplo, tener muchos activos circulantes no necesariamente significa disponer de efectivo inmediato, especialmente si una parte importante corresponde a cuentas por cobrar o inventario.
Por eso es importante revisar también el flujo de efectivo.
6. Cuentas por cobrar
¿Tus clientes ya compraron, pero todavía no te han pagado?
Entonces tienes dinero pendiente de cobrar.
Las cuentas por cobrar representan importes que tus clientes adeudan al negocio por operaciones realizadas a crédito.
Revisarlas mensualmente te permite identificar:
- cuánto dinero tienes pendiente de recibir;
- qué clientes tienen saldos vencidos;
- cuánto tiempo llevas esperando determinados pagos;
- si las condiciones de crédito están afectando tu flujo de efectivo.
Este indicador puede ser especialmente importante para empresas que venden a crédito.
Porque puedes registrar una venta y, aun así, no tener el dinero disponible para pagar tus gastos.
Una pregunta útil
¿Cuánto de lo que vendí este mes ya está realmente cobrado?
Esa diferencia puede cambiar completamente la percepción que tienes de tu negocio.
7. Cuentas por pagar
Ahora hagamos el análisis del otro lado.
Las cuentas por pagar representan obligaciones pendientes con proveedores y otros acreedores.
Revisarlas cada mes te ayuda a saber cuánto dinero necesitarás para cumplir con tus compromisos.
Puedes clasificar tus obligaciones según:
- proveedor;
- monto;
- fecha de vencimiento;
- prioridad;
- condición de pago.
El objetivo no es simplemente reducir las cuentas por pagar.
También debes evitar atrasos innecesarios que puedan afectar relaciones comerciales o generar costos adicionales.
La administración financiera requiere conocer tanto el dinero que entra como las obligaciones que deben cubrirse.
8. Gastos operativos
Vender más mientras tus gastos crecen todavía más puede convertirse en un problema.
Por eso conviene revisar mensualmente los gastos operativos.
Puedes clasificarlos, por ejemplo, en:
- renta;
- nómina;
- servicios;
- software;
- publicidad;
- transporte;
- mantenimiento;
- comisiones;
- honorarios;
- otros gastos administrativos.
Una forma sencilla de analizarlos es calcular cuánto representan respecto a tus ingresos:
Gastos operativos ÷ Ingresos × 100
No existe un porcentaje universal que todas las empresas deban cumplir.
Lo importante es conocer tu propia estructura y observar su evolución.
Si tus ingresos aumentan 10%, pero tus gastos operativos aumentan 30%, necesitas entender qué está provocando esa diferencia.
9. Nivel de endeudamiento
La deuda puede ser una herramienta útil para financiar crecimiento, adquirir activos o cubrir determinadas necesidades del negocio.
El problema aparece cuando la empresa adquiere obligaciones que después no puede manejar adecuadamente.
Por eso conviene revisar periódicamente:
- saldo de préstamos;
- pagos mensuales;
- tasas de interés;
- fechas de vencimiento;
- deuda de corto plazo;
- deuda de largo plazo.
También existen indicadores como la relación deuda-capital, utilizados para analizar la estructura financiera y el nivel de riesgo asociado al financiamiento. La SBA incluye el análisis del nivel de deuda entre las herramientas útiles para evaluar la salud financiera de un pequeño negocio.
Pregunta clave
¿La deuda está ayudando a generar valor o simplemente está cubriendo gastos que el negocio no puede sostener?
La respuesta merece atención.
10. Rotación de inventario
Si tienes productos físicos, el inventario representa dinero que está invertido en mercancía.
Por eso no basta con saber cuánto inventario tienes.
También necesitas saber qué tan rápido se vende.
La rotación de inventario permite analizar la velocidad con la que el inventario se vende y se repone durante un periodo.
Una fórmula común es:
Rotación de inventario = Costo danalizar la velocidad con la que el inventario se vende y se repone durante un periodo.
Una fórmula común es:
Rotación de inventario = Costo de ventas ÷ Inventario promedio
La SBA recomienda considerar la rotación de inventario como una métrica útil para identificar qué productos se venden y cuáles permanecen demasiado tiempo almacenados.
¿Qué puedes detectar?
- productos con baja demanda;
- exceso de inventario;
- productos que se agotan rápidamente;
- compras innecesarias;
- capital inmovilizado.
Un inventario que permanece demasiado tiempo almacenado puede representar dinero que no está disponible para otras necesidades del negocio.
11. Punto de equilibrio
Aunque técnicamente no es un indicador financiero en el mismo sentido que un margen o una razón de liquidez, el punto de equilibrio es una herramienta fundamental para cualquier emprendedor.
Te ayuda a identificar cuánto necesitas vender para cubrir tus costos sin generar pérdida ni utilidad.
Una fórmula simplificada es:
Punto de equilibrio en unidades = Costos fijos ÷ (Precio de venta unitario − Costo variable unitario)
Por ejemplo, si tienes costos fijos mensuales y conoces cuánto te deja cada unidad después de cubrir su costo variable, puedes estimar cuántas unidades necesitas vender para llegar al punto de equilibrio.
Esto es especialmente útil al:
- establecer objetivos de ventas;
- definir precios;
- evaluar nuevos productos;
- planificar campañas;
- analizar la viabilidad de un negocio.
El punto de equilibrio no debe verse como una meta final.
Es el punto a partir del cual comienzas a generar utilidad.
12. Variación mensual de los principales indicadores
Aquí está una de las prácticas más importantes:
No analices los indicadores como fotografías aisladas. Analízalos como una película.
Un indicador puede parecer positivo durante un mes y preocupante cuando observas su tendencia.
Por ejemplo:
Indicador | Enero | Febrero | Marzo | Tendencia |
Ingresos | $80,000 | $85,000 | $90,000 | ↑ |
Margen bruto | 42% | 39% | 35% | ↓ |
Gastos operativos | $20,000 | $24,000 | $29,000 | ↑ |
Utilidad neta | $13,600 | $9,150 | $2,500 | ↓ |
En este ejemplo hipotético, las ventas están aumentando.
Pero la utilidad está disminuyendo.
Ese es precisamente el tipo de situación que un emprendedor puede pasar por alto si solamente revisa las ventas.
Los análisis financieros son más útiles cuando permiten comparar periodos y observar tendencias.
¿Cada cuánto deberías revisar tus indicadores financieros?
Una buena práctica para un pequeño negocio puede ser establecer una revisión financiera mensual.
No necesitas pasar horas analizando decenas de indicadores.
Puedes crear un tablero sencillo con entre 8 y 12 métricas relevantes para tu modelo de negocio.
Por ejemplo:
Cada semana
Revisa:
- ventas;
- cobros;
- pagos próximos;
- efectivo disponible.
Cada mes
Analiza:
- ingresos;
- utilidad bruta;
- margen bruto;
- utilidad neta;
- margen neto;
- flujo de efectivo;
- cuentas por cobrar;
- cuentas por pagar;
- gastos;
- inventario, si aplica;
- deuda;
- punto de equilibrio.
Cada trimestre
Haz una revisión más profunda:
- tendencias;
- rentabilidad;
- estructura de costos;
- crecimiento;
- endeudamiento;
- cumplimiento de objetivos;
- necesidades de inversión.
La periodicidad exacta puede variar según el tamaño y características del negocio, pero la idea fundamental es mantener información financiera organizada y utilizarla para tomar decisiones.
¿Cómo crear tu propio tablero financiero?
No necesitas comenzar con un sistema complicado.
Puedes crear una tabla sencilla con cinco columnas:
Indicador | Resultado actual | Mes anterior | Objetivo | Acción |
Ingresos | $ | $ | $ | |
Margen bruto | % | % | % | |
Margen neto | % | % | % | |
Flujo de efectivo | $ | $ | $ | |
Cuentas por cobrar | $ | $ | $ | |
Gastos operativos | $ | $ | $ | |
Deuda | $ | $ | $ | |
Inventario | $ | $ | $ |
La columna más importante puede ser la última:
Acción.
Porque un indicador por sí mismo no mejora tu negocio.
Lo que genera resultados es la decisión que tomas a partir de la información.
Por ejemplo:
Problema: el margen bruto disminuyó.
Posibles acciones: revisar costos de proveedores, precios, descuentos y productos con menor rentabilidad.
Otro ejemplo:
Problema: las cuentas por cobrar están creciendo.
Posibles acciones: revisar políticas de crédito, fechas de cobro y seguimiento a clientes.
Así conviertes tus finanzas en una herramienta de gestión.
Errores comunes al interpretar indicadores financieros
Compararte con cualquier empresa
Un indicador puede variar considerablemente entre industrias y modelos de negocio.
Un margen adecuado para un negocio de servicios puede ser muy diferente al de una empresa comercial o manufacturera.
Por eso es mejor comparar:
tu negocio vs. tu propio historial
y, cuando sea posible, utilizar referencias relevantes de tu sector.
Los márgenes y otros indicadores deben interpretarse considerando el contexto de la industria y del negocio.
Observar solamente las ventas
Las ventas son importantes, pero no cuentan toda la historia.
También necesitas saber cuánto cuesta generar esas ventas y cuánto queda después de cubrir tus gastos.
Confundir utilidad con efectivo
Puedes tener utilidad contable y enfrentar problemas de efectivo si tus clientes todavía no han pagado.
Por eso el flujo de efectivo merece una revisión independiente.
Revisar únicamente un mes
Un dato aislado puede ser engañoso.
Busca tendencias.
Utilizar demasiados indicadores
Más métricas no necesariamente significan mejores decisiones.
Es preferible contar con un tablero pequeño, claro y actualizado.
¿Qué hacer después de revisar tus indicadores?
La revisión financiera mensual debería terminar con decisiones concretas.
Puedes hacerte estas cinco preguntas:
1. ¿Qué mejoró este mes?
Identifica los indicadores positivos.
2. ¿Qué empeoró?
Busca variaciones importantes.
3. ¿Por qué cambió?
No te quedes solamente con el número.
Investiga la causa.
4. ¿Qué decisión puedo tomar?
Define una acción concreta.
5. ¿Qué voy a revisar el próximo mes?
Establece un seguimiento.
Este proceso convierte los datos financieros en una herramienta de gestión.
Y esa es precisamente la diferencia entre tener información y utilizar información para dirigir un negocio.
Convierte tus números en decisiones
Administrar un negocio sin revisar sus indicadores financieros es parecido a conducir un automóvil sin mirar el tablero.
Puedes avanzar.
Puedes acelerar.
Incluso puedes llegar muy lejos.
Pero no sabes si tienes suficiente combustible, si el motor está calentándose o si alguna alerta está apareciendo.
Tus indicadores financieros cumplen una función similar.
Te ayudan a observar la salud económica del negocio y detectar señales que podrían pasar desapercibidas en la operación diaria.
No necesitas esperar a que llegue un problema para revisar tus números.
Haz de la revisión financiera un hábito mensual.
Empieza con los indicadores que realmente importan para tu negocio: ingresos, margen bruto, margen neto, flujo de efectivo, liquidez, cuentas por cobrar, cuentas por pagar, gastos, deuda e inventario.
Después, con el tiempo, podrás construir un sistema financiero mucho más completo.
Y recuerda algo fundamental:
El objetivo de medir no es tener más números. Es tomar mejores decisiones.
lista mensual de indicadores financieros
Antes de cerrar cada mes, asegúrate de revisar:
☐ Ingresos del mes
☐ Comparación de ventas contra el mes anterior
☐ Margen de utilidad bruta
☐ Margen de utilidad neta
☐ Flujo de efectivo
☐ Liquidez
☐ Cuentas por cobrar
☐ Cuentas por pagar
☐ Gastos operativos
☐ Nivel de endeudamiento
☐ Rotación de inventario, si aplica
☐ Punto de equilibrio
☐ Principales variaciones del mes
☐ Acciones para el siguiente periodo
No necesitas ser experto en finanzas para empezar. Necesitas empezar a mirar tus números.
Conclusión: tus números también cuentan la historia de tu negocio
Revisar los indicadores financieros cada mes no significa convertirte en experto en contabilidad ni pasar horas frente a una hoja de cálculo. Significa entender qué está pasando realmente con tu negocio y utilizar esa información para tomar decisiones con mayor claridad.
Ingresos, márgenes de utilidad, flujo de efectivo, liquidez, cuentas por cobrar, gastos, deuda e inventario pueden mostrarte diferentes partes de la situación financiera de tu empresa. Analizados en conjunto y comparados con periodos anteriores, te permiten detectar tendencias, identificar posibles problemas y reconocer oportunidades de crecimiento.
Recuerda que vender más no siempre significa ganar más, y tener dinero disponible hoy no garantiza que tendrás suficiente efectivo para cubrir tus compromisos futuros. Por eso, mirar únicamente las ventas puede dejar fuera información importante.
La buena noticia es que no necesitas comenzar con un sistema financiero complicado. Elige los indicadores que realmente sean relevantes para tu modelo de negocio, registra sus resultados cada mes y, sobre todo, acompáñalos de una pregunta fundamental:
¿Qué decisión puedo tomar con esta información?
Ese es el verdadero valor de los indicadores financieros: no se trata de acumular números, sino de convertirlos en acciones.
Haz de la revisión financiera un hábito. Porque cuanto mejor entiendas los números de tu negocio, mejores decisiones podrás tomar para hacerlo crecer de manera sostenible.
¡Lleva el control de tu negocio con LinkLider!
Tus finanzas forman parte de una visión más amplia de tu negocio.
Ventas, clientes, productos, marketing y operaciones también generan información que puede ayudarte a tomar mejores decisiones.
La clave está en organizar tus procesos y tener una visión clara de lo que ocurre en tu negocio.
Si estás construyendo o haciendo crecer tu proyecto, LinkLider puede acompañarte en el proceso con herramientas digitales pensadas para emprendedores.
Empieza a ordenar tu negocio, analiza tus resultados y utiliza la tecnología para trabajar de manera más inteligente.
Suscríbete y síguenos en nuestras redes sociales para no perderte las novedades, herramientas, consejos y contenidos que tenemos preparados para emprendedores.
Porque crecer no se trata solamente de vender más.
Se trata de entender mejor tu negocio para decidir mejor.