Flujo de efectivo: qué es y cómo controlarlo
Aprende qué es el flujo de efectivo, cómo calcularlo, cuáles son sus tipos y cómo usarlo para tomar mejores decisiones financieras en tu negocio.
¿Tu negocio vende, pero nunca sabes dónde quedó el dinero?
Imagina que este mes vendiste más que el anterior. Tus pedidos aumentaron, tienes nuevos clientes y hasta estás pensando en invertir en publicidad.
Sobre el papel, todo parece ir muy bien.
Pero llega el momento de pagar proveedores, renta, nómina, plataformas digitales, impuestos o servicios… y descubres algo incómodo: no tienes suficiente dinero disponible para cubrirlos.
¿Significa que tu negocio no es rentable?
No necesariamente.
Aquí es donde entra uno de los conceptos financieros más importantes para cualquier emprendedor: el flujo de efectivo.
El flujo de efectivo te ayuda a entender cuánto dinero realmente entra y sale de tu negocio durante un periodo determinado. No se trata únicamente de saber cuánto vendiste, sino de conocer cuándo recibes el dinero, cuándo lo pagas y cuánto efectivo queda disponible.
Para un emprendedor que está comenzando, entender esto puede marcar una enorme diferencia. Porque vender es importante, pero tener liquidez para seguir operando también lo es.
¿Qué es el flujo de efectivo?
El flujo de efectivo, también conocido como flujo de caja, es el movimiento de dinero que entra y sale de un negocio durante un periodo determinado.
En términos sencillos:
Flujo de efectivo = dinero que entra − dinero que sale
Las entradas pueden provenir de ventas cobradas, préstamos, aportaciones de capital u otras fuentes de efectivo.
Las salidas pueden incluir pagos a proveedores, renta, salarios, servicios, compras de equipo, impuestos, deudas y otros compromisos.
La diferencia entre ambos movimientos permite conocer cómo cambia la cantidad de efectivo disponible.
A nivel financiero, el estado de flujos de efectivo tiene precisamente el objetivo de mostrar cómo cambian el efectivo y sus equivalentes durante un periodo. Las normas internacionales de información financiera clasifican esos movimientos en actividades de operación, inversión y financiamiento.
Para un pequeño negocio, esto puede traducirse en una pregunta muy sencilla:
¿Cuánto dinero tengo disponible y cómo va a cambiar durante las próximas semanas?
Esa pregunta puede ayudarte a tomar decisiones mucho mejores.
¿Por qué el flujo de efectivo es tan importante para un emprendedor?
Uno de los errores más comunes al comenzar un negocio es pensar que ventas = dinero disponible.
Pero no siempre funciona así.
Supongamos que vendes un producto por $10,000 y acuerdas que tu cliente te pagará dentro de 30 días.
La venta existe, pero durante esos 30 días todavía no tienes esos $10,000 disponibles para pagar tus gastos.
Mientras tanto, quizá tengas que comprar mercancía, pagar publicidad o cubrir otros compromisos.
Por eso es importante distinguir entre vender y cobrar.
El flujo de efectivo permite observar precisamente el movimiento real del dinero.
Además, llevar un presupuesto y registrar ingresos y gastos ayuda a tener mayor claridad sobre el comportamiento financiero. La CONDUSEF recomienda registrar los ingresos y gastos como parte de una adecuada organización financiera.
Un negocio puede tener ventas y aun así quedarse sin efectivo
Esto puede suceder cuando:
- Los clientes tardan mucho en pagar.
- Compras demasiado inventario.
- Tienes gastos elevados.
- Adquieres equipo antes de necesitarlo.
- Pagas créditos o financiamientos.
- Retiras demasiado dinero del negocio.
- Tienes temporadas con pocas ventas.
- Tus gastos crecen más rápido que tus cobros.
Por eso, una de las mejores prácticas para un emprendedor es vigilar el flujo de efectivo antes de tomar decisiones importantes.
Flujo de efectivo vs. utilidad: no son lo mismo
Esta es probablemente una de las diferencias más importantes que debes entender.
La utilidad busca mostrar si el negocio obtuvo ganancias después de considerar ingresos y gastos bajo las reglas contables correspondientes.
El flujo de efectivo, en cambio, se enfoca en el movimiento del efectivo y sus equivalentes.
Por eso puedes tener una situación en la que:
Tu negocio sea rentable, pero tienes poco efectivo disponible.
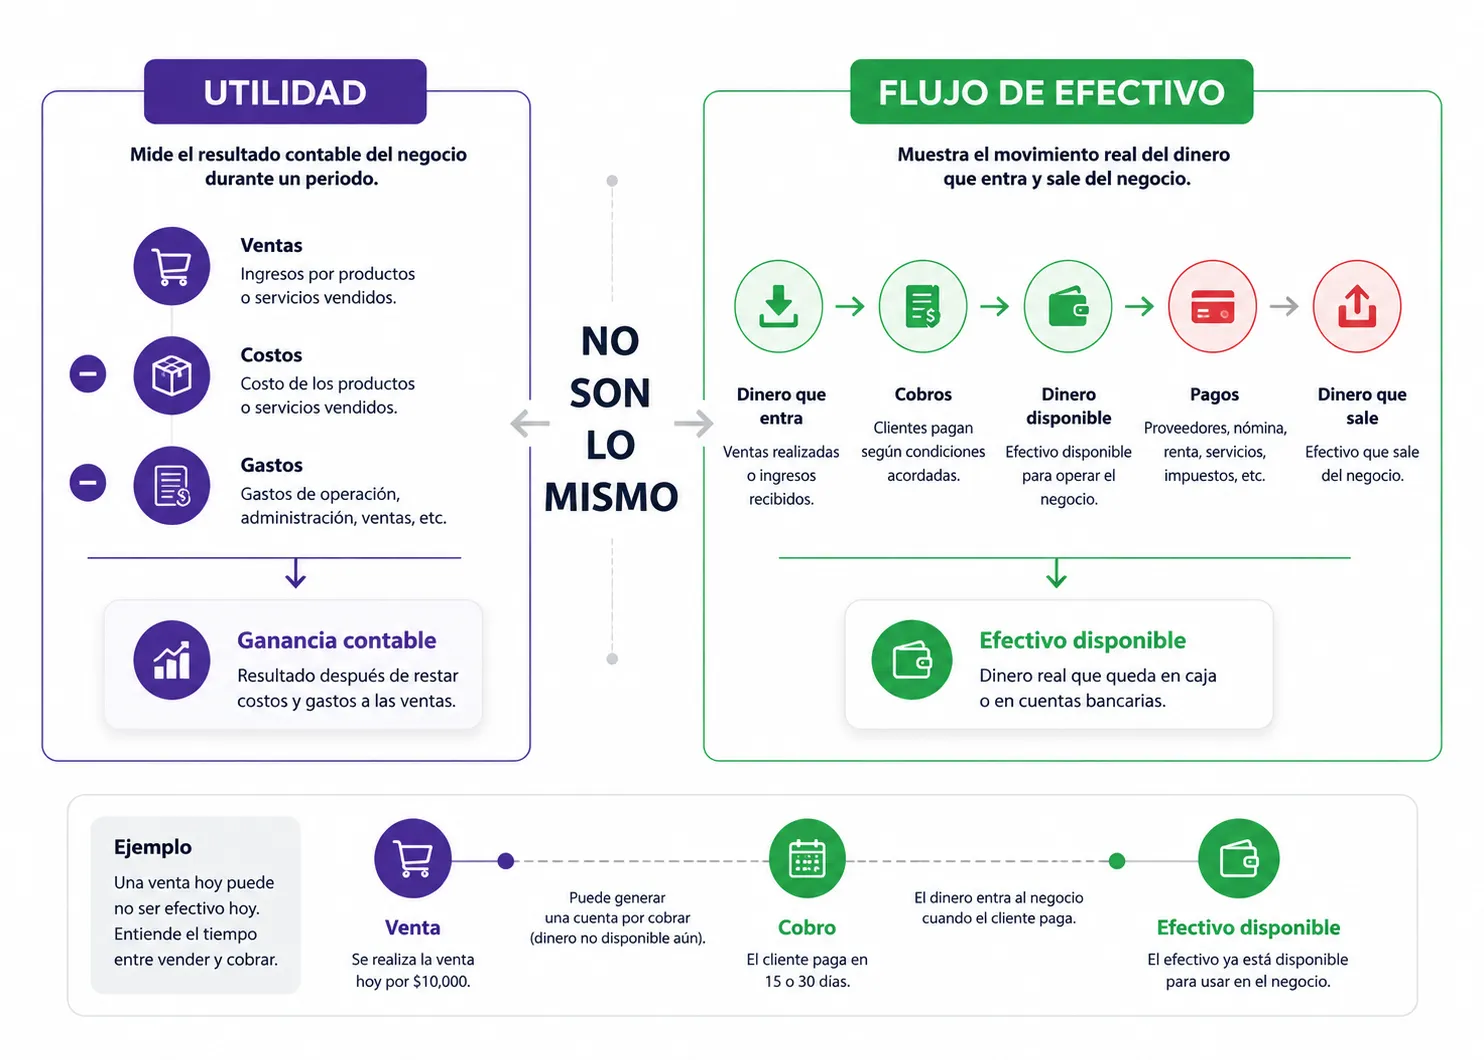
Tener efectivo temporalmente indisponible sin que eso signifique que el negocio sea rentable.
Por ejemplo, si recibes un préstamo de $100,000, tu efectivo aumenta. Pero ese dinero no representa una venta ni una utilidad del negocio: es un financiamiento que posteriormente tendrás que pagar según las condiciones correspondientes.
Esta diferencia es fundamental para no confundir liquidez con rentabilidad.
¿Cuáles son los tipos de flujo de efectivo?
En un estado de flujos de efectivo, los movimientos se clasifican normalmente en tres grandes categorías: operación, inversión y financiamiento. Así lo establece IAS 7 para entidades que aplican IFRS.
Para entenderlo como emprendedor, puedes pensar en tres preguntas:
- ¿El dinero viene de la operación diaria?
- ¿Estoy comprando o vendiendo activos?
- ¿Estoy obteniendo o devolviendo financiamiento?
Vamos una por una.
Flujo de efectivo de operación
El flujo de efectivo de operación está relacionado con las actividades principales del negocio.
Es decir, con aquello que haces normalmente para generar ingresos.
Por ejemplo:
Entradas:
- Cobros a clientes.
- Ventas de productos.
- Cobros por servicios.
- Suscripciones.
- Otros cobros relacionados con la operación.
Salidas:
- Pagos a proveedores.
- Sueldos.
- Renta.
- Servicios.
- Gastos operativos.
- Otros pagos necesarios para mantener funcionando el negocio.
Las actividades operativas representan las principales actividades generadoras de ingresos de una empresa.
Para un emprendedor, esta parte es especialmente importante porque permite observar si el negocio está generando efectivo mediante su actividad principal.
Si constantemente necesitas pedir dinero prestado para pagar los gastos normales de operación, vale la pena revisar qué está sucediendo.
Flujo de efectivo de inversión
El flujo de efectivo de inversión está relacionado con la adquisición o venta de activos de largo plazo y determinadas inversiones.
Por ejemplo:
- Comprar maquinaria.
- Comprar equipo.
- Adquirir determinados activos.
- Vender maquinaria.
- Vender determinados activos de largo plazo.
- Realizar ciertas inversiones.
De acuerdo con IAS 7, las actividades de inversión incluyen la adquisición y disposición de activos de largo plazo y otras inversiones que no se consideran equivalentes de efectivo.
Aquí hay algo importante: un flujo de efectivo negativo no siempre es una mala señal.
Si estás utilizando dinero para comprar una máquina que aumentará tu capacidad productiva, el flujo puede disminuir hoy porque estás realizando una inversión.
La pregunta correcta no es simplemente:
“¿Salió dinero?”
Sino:
“¿Por qué salió y qué espero obtener de esa decisión?”
Flujo de efectivo de financiamiento
El flujo de efectivo de financiamiento refleja movimientos relacionados con la estructura de financiamiento del negocio.
Puede incluir, dependiendo de la operación y del marco contable aplicable:
- Obtención de préstamos.
- Pago de financiamientos.
- Aportaciones de capital.
- Determinadas distribuciones a propietarios o socios.
IAS 7 relaciona las actividades de financiamiento con cambios en el capital aportado y en los préstamos de una entidad.
Para un emprendedor, esto ayuda a responder preguntas como:
¿Estoy financiando mi crecimiento con recursos propios o con deuda?
Y también:
¿Cuánto dinero estoy destinando actualmente a pagar financiamientos?
¿Cómo calcular el flujo de efectivo de un negocio?
Para empezar, no necesitas un sistema contable sofisticado.
Puedes utilizar una hoja de cálculo y organizar tus movimientos.
Una fórmula básica es:
Saldo inicial + entradas de efectivo − salidas de efectivo = saldo final
Por ejemplo:
Concepto | Monto |
Saldo inicial | $20,000 |
Cobros de clientes | +$35,000 |
Otros ingresos de efectivo | +$5,000 |
Pagos a proveedores | -$18,000 |
Gastos operativos | -$8,000 |
Pago de deuda | -$4,000 |
Saldo final | $30,000 |
En este ejemplo, el negocio comenzó con $20,000 y terminó con $30,000 de efectivo después de considerar las entradas y salidas registradas.
Lo importante es que no confundas este cálculo sencillo con un estado financiero formal preparado bajo una norma contable. Para fines administrativos de un pequeño negocio, sin embargo, llevar un control interno de entradas y salidas puede ayudarte a visualizar tu liquidez.
¿Qué debes registrar en tu flujo de efectivo?
La regla más sencilla es:
Registra todo movimiento relevante de dinero.
Puedes crear categorías como:
Entradas
- Ventas cobradas.
- Servicios cobrados.
- Suscripciones.
- Anticipos recibidos.
- Préstamos recibidos.
- Aportaciones.
- Otros ingresos de efectivo.
Salidas
- Compras.
- Proveedores.
- Nómina.
- Renta.
- Internet.
- Telefonía.
- Publicidad.
- Transporte.
- Herramientas digitales.
- Impuestos.
- Créditos.
- Equipo.
- Otros gastos.
La CONDUSEF también recomienda comenzar por identificar y registrar los ingresos y posteriormente los gastos para conocer con mayor claridad cómo se mueve el dinero.
¿Cada cuánto debes revisar tu flujo de efectivo?
No existe una única frecuencia que funcione para todos los negocios.
Pero si estás comenzando, revisarlo semanalmente puede darte una visión mucho más útil que esperar hasta el final del mes.
Puedes utilizar tres niveles:
Diario:
Para registrar cobros y pagos.
Semanal:
Para revisar cuánto efectivo tienes y qué pagos vienen.
Mensual:
Para analizar tendencias, comparar periodos y tomar decisiones.
Si tu negocio tiene muchos movimientos diarios, temporadas muy variables o compromisos frecuentes, necesitarás un seguimiento más cercano.
La clave no está solamente en registrar información, sino en utilizarla para anticiparte.
¿Cómo hacer una proyección de flujo de efectivo?
Aquí es donde el flujo de efectivo se convierte en una herramienta estratégica.
No solo quieres saber cuánto dinero tienes hoy.
También quieres saber:
¿Cuánto dinero probablemente tendré dentro de 7, 15, 30 o 60 días?
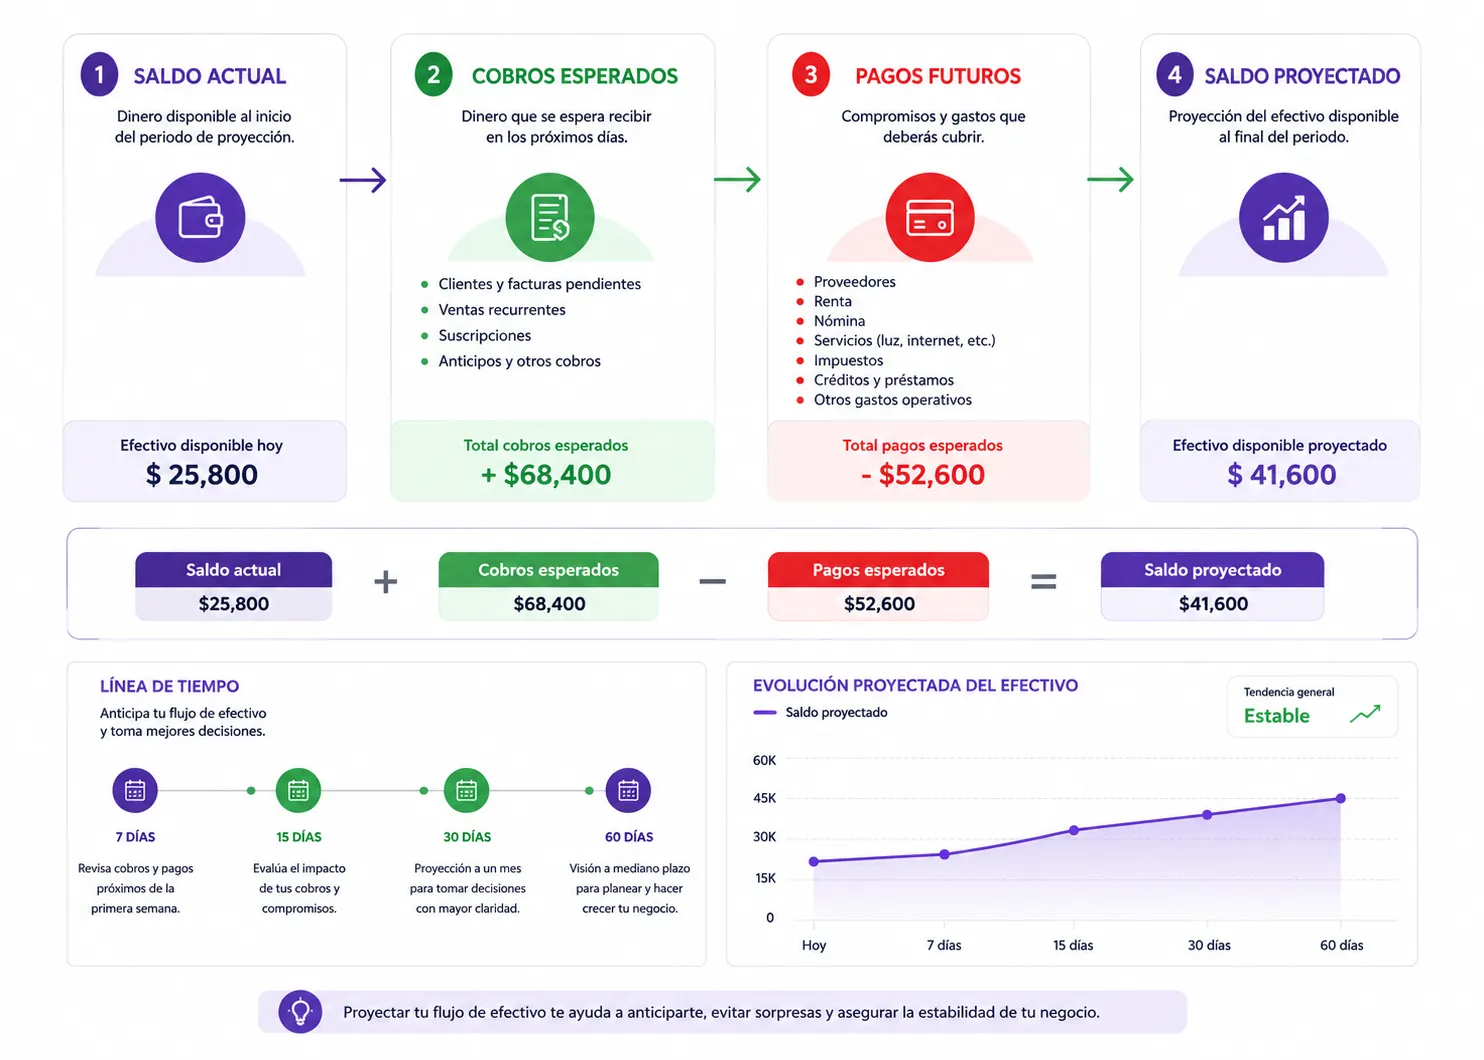
Para hacerlo puedes crear una proyección sencilla.
Paso 1: Anota tu saldo actual
Comienza con el dinero disponible actualmente.
Paso 2: Registra cobros esperados
Incluye únicamente cobros que tengan fundamentos razonables para esperar.
Por ejemplo:
- Facturas pendientes.
- Clientes con fechas de pago acordadas.
- Suscripciones.
- Ventas recurrentes.
Paso 3: Registra pagos futuros
Incluye:
- Proveedores.
- Renta.
- Nómina.
- Servicios.
- Impuestos.
- Créditos.
- Otros compromisos.
Paso 4: Calcula el saldo proyectado
Puedes utilizar:
Saldo actual + cobros esperados − pagos esperados = saldo proyectado
La ventaja es que puedes detectar anticipadamente semanas complicadas.
¿Qué hacer si tu flujo de efectivo es negativo?
Primero: no entres en pánico.
Un flujo negativo en un periodo determinado no significa automáticamente que el negocio esté condenado.
Puede deberse a una inversión, una compra extraordinaria, una temporada baja o un pago importante.
El problema aparece cuando el flujo negativo es recurrente y no tienes una estrategia para corregirlo.
Algunas preguntas que puedes hacerte son:
¿Estoy cobrando demasiado tarde?
Si vendes a crédito, revisa tus condiciones de pago y tus procesos de cobranza.
¿Estoy comprando demasiado inventario?
Tener mercancía que tarda mucho en venderse significa dinero que no está disponible para otras necesidades.
¿Mis gastos fijos son demasiado altos?
Revisa qué gastos son realmente indispensables.
¿Estoy retirando demasiado dinero?
Separar las finanzas personales de las del negocio facilita conocer cuánto dinero realmente genera la empresa.
¿Estoy creciendo demasiado rápido?
Crecer también requiere recursos. Aumentar inventario, contratar personas o invertir en publicidad puede generar salidas de efectivo antes de que lleguen los beneficios.
Errores comunes al administrar el flujo de efectivo
Si estás empezando, evita estos errores:
1. Confundir ventas con cobros
Una venta que todavía no has cobrado no representa dinero disponible.
2. No registrar pequeños gastos
Los gastos pequeños también se acumulan.
3. Mezclar dinero personal y empresarial
Esto dificulta conocer la verdadera situación financiera del negocio.
4. No anticipar pagos
Esperar a que llegue la fecha de pago para descubrir que no tienes efectivo es una mala estrategia.
5. Gastar porque “hay dinero”
Tener efectivo disponible hoy no significa que todo pueda gastarse.
6. Ignorar la estacionalidad
Algunos negocios tienen meses con mayores ventas y otros con menor actividad.
7. Depender demasiado del crédito
El financiamiento puede ser una herramienta útil, pero también genera obligaciones futuras.
¿Qué herramientas puedes utilizar para controlar tu flujo de efectivo?
No necesitas comenzar con un software financiero complejo.
Lo importante es tener información organizada y actualizada.
Hoja de cálculo
Una hoja de cálculo puede ser suficiente para comenzar.
Puedes crear columnas para:
- Fecha.
- Concepto.
- Categoría.
- Entrada.
- Salida.
- Método de pago.
- Saldo.
- Fecha estimada de cobro o pago.
Cuenta bancaria separada
Mantener separadas las operaciones personales y las del negocio facilita el seguimiento.
Software administrativo o contable
Cuando el volumen de operaciones aumenta, una herramienta especializada puede ayudarte a automatizar registros y reportes.
Plataforma digital para vender
Si vendes en línea, centralizar catálogo, pedidos y pagos puede facilitar el seguimiento de tus operaciones comerciales.
En ese punto, una plataforma como LinkLider puede formar parte de tu ecosistema digital para gestionar tu presencia comercial en línea.
La herramienta es importante, pero recuerda algo:
Ningún software sustituye una buena disciplina financiera.
¿Cómo mejorar el flujo de efectivo de tu negocio?
Una vez que sabes cómo se mueve tu dinero, puedes comenzar a optimizarlo.
Cobra más rápido
Facilita los métodos de pago y comunica claramente las fechas de vencimiento.
Negociar mejores condiciones con proveedores
Cuando sea posible, negociar fechas de pago alineadas con tus ciclos de cobro puede mejorar la liquidez.
Controla tus gastos
No se trata de eliminar todo gasto, sino de distinguir entre lo necesario, lo útil y lo prescindible.
Evita acumular inventario innecesario
Comprar más no siempre significa ahorrar más.
Planea tus inversiones
Antes de comprar equipo, software o contratar servicios, analiza cómo afectará tu efectivo.
Crea escenarios
Puedes elaborar tres escenarios:
- Conservador.
- Esperado.
- Optimista.
Así puedes prepararte para diferentes niveles de ventas y cobros.
Una regla sencilla para comenzar hoy
Si todo este tema todavía te parece complicado, empieza con una sola pregunta:
¿Cuánto dinero entra y cuánto dinero sale de mi negocio cada semana?
Después agrega una segunda:
¿Qué pagos importantes vienen en las próximas semanas?
Y finalmente:
¿Cuánto dinero quedará después de cubrirlos?
Con esas tres preguntas ya estás comenzando a desarrollar una visión más estratégica de tus finanzas.
La educación financiera no consiste en memorizar términos complicados. Se trata de adquirir herramientas que te permitan tomar mejores decisiones. La CONDUSEF plantea precisamente la educación financiera como un medio para mejorar la toma de decisiones y el manejo de los recursos.
Flujo de efectivo: el tablero que todo emprendedor debería mirar
Piensa en tu negocio como un automóvil.
Las ventas son parte del motor.
La rentabilidad te indica qué tan bien funciona el modelo.
Pero el flujo de efectivo te ayuda a saber cuánto combustible tienes disponible para continuar el recorrido.
Puedes tener una gran idea, excelentes productos y una estrategia de marketing efectiva.
Pero si no sabes cuándo entra y cuándo sale tu dinero, puedes tomar decisiones equivocadas incluso cuando el negocio aparentemente va bien.
Por eso, aprender a controlar el flujo de efectivo desde las primeras etapas puede ayudarte a construir un negocio más ordenado y preparado para crecer.
No necesitas convertirte en contador para empezar.
Necesitas conocer tus números, registrar tus movimientos y revisar regularmente lo que está ocurriendo.
Conclusión: vender es importante, pero controlar el dinero también
El flujo de efectivo es mucho más que una fórmula financiera.
Es una herramienta para entender la realidad económica de tu negocio.
Te permite identificar cuánto dinero entra, cuánto sale, cuándo ocurren estos movimientos y cuánto efectivo puedes tener disponible.
También te ayuda a detectar problemas antes de que se conviertan en emergencias y a evaluar mejor decisiones como invertir, contratar, comprar inventario o solicitar financiamiento.
Recuerda las ideas principales:
- Flujo de efectivo no es lo mismo que utilidad.
- Vender no significa necesariamente haber cobrado.
- Un negocio necesita liquidez para operar.
- Los flujos pueden analizarse por operación, inversión y financiamiento.
- Registrar entradas y salidas es el primer paso.
- Proyectar cobros y pagos ayuda a anticiparse.
- Las decisiones financieras deben basarse en información, no únicamente en intuición.
Y quizá la lección más importante sea esta:
No esperes a tener problemas de dinero para empezar a controlar tu flujo de efectivo.
Hazlo desde ahora.
Tu yo emprendedor del futuro probablemente te lo agradecerá.
¿Quieres aprender más sobre negocios, tecnología y marketing digital?
En LinkLider creemos que emprender no debería significar hacerlo todo a ciegas.
Sigue aprendiendo sobre marketing digital, SEO, inteligencia artificial, automatización, comercio electrónico, SaaS y crecimiento empresarial con nuestros contenidos prácticos para emprendedores, estudiantes y profesionistas.
Suscríbete al blog de LinkLider y síguenos en nuestras redes sociales para que no te pierdas las novedades, herramientas, estrategias y consejos que pueden ayudarte a llevar tu proyecto al siguiente nivel.
Porque crecer no se trata solamente de vender más.
Se trata de entender mejor tu negocio y tomar decisiones más inteligentes.