Cómo separar tus finanzas personales de las de tu negocio
Aprende cómo separar tus finanzas personales de las de tu negocio, organizar tus ingresos y gastos, asignarse un sueldo y mejorar el control financiero de tu emprendimiento.
tu negocio no debería ser tu cartera personal
Imagina que termina el mes y tienes dinero en tu cuenta bancaria. Pagas la renta de tu casa, compras el supermercado, haces una transferencia para comprar mercancía, pagas una suscripción de software y después utilizas la misma cuenta para cubrir una cena con amigos.
Todo parece normal, hasta que te preguntas:
¿Cuánto dinero realmente ganó mi negocio este mes?
Y ahí empieza el problema. Cuando las finanzas personales y las del negocio están mezcladas, puede ser muy difícil saber si tu emprendimiento realmente es rentable, cuánto puedes reinvertir, cuánto puedes gastar y cuánto dinero tienes disponible para ti.
Esto no significa que tengas un mal negocio. Muchas veces significa simplemente que no existe una separación financiera clara.
De hecho, la CONDUSEF recomienda separar las cuentas personales de las del negocio y señala que, cuando se mezclan, resulta más difícil identificar las ganancias y cuánto dinero puede invertirse.
La buena noticia es que poner orden no necesariamente requiere sistemas complicados ni conocimientos avanzados de contabilidad.
Puedes comenzar con algo mucho más sencillo: establecer una frontera clara entre tu dinero y el dinero que pertenece a tu negocio.
En este artículo aprenderás cómo hacerlo paso a paso.
¿Por qué es importante separar las finanzas personales de las del negocio?
Cuando emprendes, es muy común pensar:
“El negocio es mío, así que todo el dinero es mío”.
Aunque emocionalmente tenga sentido, financieramente puede convertirse en un problema.
El dinero que entra al negocio no necesariamente representa dinero disponible para gastar. Primero debe considerarse qué parte corresponde a costos, gastos, impuestos, compromisos, reinversión y, finalmente, cuánto puedes retirar para ti.
La separación financiera te permite responder preguntas fundamentales:
- ¿Cuánto vende realmente mi negocio?
- ¿Cuánto gasta cada mes?
- ¿Cuánto dinero queda después de cubrir sus compromisos?
- ¿Cuánto puedo reinvertir?
- ¿Cuánto puedo retirar para mis gastos personales?
- ¿El negocio es rentable o simplemente está moviendo dinero?
- ¿Estoy utilizando dinero personal para mantenerlo funcionando?
- ¿Estoy utilizando dinero del negocio para pagar gastos de mi casa?
La CONDUSEF recomienda vigilar tanto en las finanzas personales como en las del emprendimiento elementos como ingresos, gastos, inversiones y deudas.
Separar ambos mundos te permite tomar decisiones con información mucho más clara.
1. Abre una cuenta exclusiva para tu negocio
Uno de los primeros pasos para separar tus finanzas es tener una cuenta destinada exclusivamente a la operación del negocio.
No importa si estás comenzando con un emprendimiento pequeño, vendes productos por internet, das servicios profesionales o tienes un establecimiento físico.
La idea es sencilla:
El dinero que entra por ventas debe llegar a la cuenta del negocio y los gastos relacionados con la operación deben salir de ella.
Por ejemplo:
Cuenta personal:
- Renta de tu casa.
- Comida.
- Transporte personal.
- Entretenimiento.
- Servicios personales.
- Ahorro personal.
Cuenta del negocio:
- Compra de mercancía.
- Materia prima.
- Publicidad.
- Herramientas digitales.
- Renta del local.
- Servicios relacionados con la operación.
- Pagos a proveedores.
- Otros gastos necesarios para producir o vender.
Esto también facilita revisar los movimientos y detectar errores.
Y algo importante: tener una cuenta separada no significa necesariamente que tu negocio sea una persona moral. Una persona física con actividad empresarial o profesional sigue siendo la misma persona jurídicamente, pero puede establecer una separación práctica y administrativa mucho más ordenada.
El SAT distingue entre personas físicas y personas morales, y establece diferentes obligaciones fiscales según la actividad y el régimen correspondiente.
2. Define cuánto dinero necesitas para vivir
Este paso suele ser incómodo para muchos emprendedores.
Cuando el negocio empieza a generar dinero, es tentador retirar efectivo cada vez que lo necesitas.
Pero existe una diferencia entre retirar dinero de manera planeada y utilizar el negocio como una caja chica.
La CONDUSEF recomienda precisamente evitar que el negocio se convierta en una fuente informal de dinero para los gastos personales y señala que es conveniente asignarse un sueldo razonable.
Por eso, calcula cuánto necesitas mensualmente para cubrir tus gastos personales.
Por ejemplo:
Concepto | Monto mensual |
Vivienda | $8,000 |
Alimentación | $5,000 |
Transporte | $2,000 |
Servicios | $2,000 |
Otros gastos | $3,000 |
Total | $20,000 |
Este ejemplo no representa una recomendación universal. Cada persona tiene una realidad diferente.
La idea es conocer tu número.
Si necesitas $20,000 al mes para tus gastos personales, entonces debes saber de dónde saldrá ese dinero y evitar retirarlo de manera improvisada.
3. Asígnate un sueldo o retiro definido
Una de las mejores formas de crear disciplina financiera es establecer una cantidad y una frecuencia para retirar dinero del negocio.
Puede ser semanal, quincenal o mensual, dependiendo de cómo funcione tu operación.
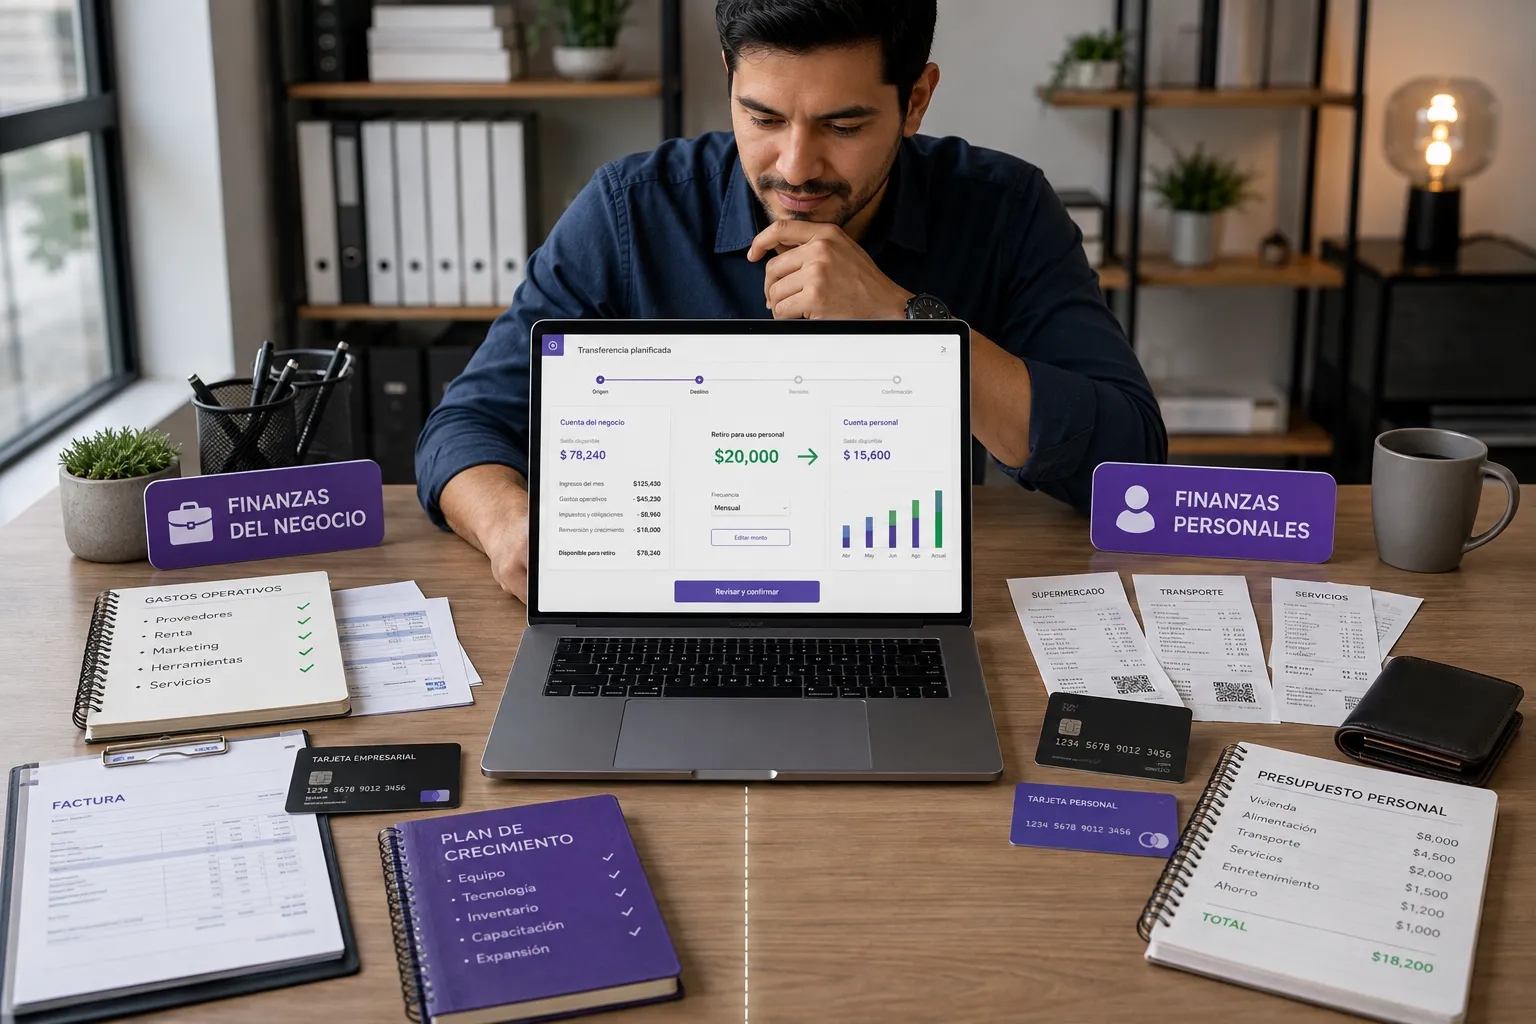
Por ejemplo:
Ventas del negocio → gastos y obligaciones → reservas/reinversión → retiro del emprendedor.
No significa que tengas que pagarte exactamente la misma cantidad para siempre.
Cuando el negocio crezca, puedes revisar el monto.
Pero mientras tanto, establecer una cantidad definida ayuda a evitar frases como:
“Solo voy a sacar $500”.
Y después:
“También necesito otros $1,000”.
Y luego:
“El viernes sacó otros $800”.
Al final del mes ya no sabes cuánto retiraste.
La disciplina financiera comienza precisamente cuando dejas de tomar decisiones pequeñas de manera improvisada.
4. Crea un presupuesto para tu negocio
El presupuesto es una de las herramientas más sencillas para controlar tus finanzas.
La CONDUSEF define el presupuesto como una herramienta para tomar mejores decisiones y recomienda identificar ingresos, gastos fijos y variables, además de establecer metas.
Puedes comenzar con una hoja de cálculo.
Divide la información en cuatro grandes grupos:
Ingresos
Registra todo el dinero que recibe el negocio:
- Ventas.
- Servicios.
- Anticipos.
- Comisiones.
- Otros ingresos relacionados con la actividad.
Gastos fijos
Son aquellos que normalmente tienen una periodicidad estable:
- Renta.
- Suscripciones.
- Servicios.
- Sueldos.
- Otros compromisos recurrentes.
Gastos variables
Pueden cambiar dependiendo de la operación:
- Materia prima.
- Empaques.
- Envíos.
- Comisiones.
- Publicidad.
- Compras de inventario.
Reinversión
Dinero destinado a fortalecer el negocio:
- Equipo.
- Tecnología.
- Inventario.
- Capacitación.
- Marketing.
- Mejoras de infraestructura.
Con esta estructura puedes empezar a visualizar hacia dónde está yendo el dinero.
5. Registra cada gasto del negocio
Uno de los errores más comunes es registrar solamente los gastos grandes.
Pero los pequeños también cuentan.
Una comisión, una aplicación, un envío, una compra de papelería o una herramienta digital pueden parecer insignificantes individualmente. El problema aparece cuando se acumulan.
Una buena práctica es registrar:
Fecha + concepto + categoría + monto + método de pago.
Por ejemplo:
Fecha | Concepto | Categoría | Monto |
05/08 | Publicidad | Marketing | $500 |
07/08 | Empaques | Operación | $850 |
10/08 | Plataforma digital | Tecnología | $300 |
12/08 | Materia prima | Producción | $1,500 |
No necesitas comenzar con un software financiero sofisticado.
Puedes utilizar una hoja de cálculo, una aplicación de finanzas o una herramienta administrativa que se adapte al tamaño de tu negocio.
Lo importante es tener un registro constante.
6. No pagues gastos personales con la cuenta del negocio
Este es probablemente uno de los hábitos más difíciles de eliminar.
Tienes dinero en la cuenta del negocio y necesitas pagar algo personal.
Entonces piensas:
“Después lo repongo”.
El problema es que ese “después” puede no llegar.
Si necesitas dinero para un gasto personal, lo recomendable es realizar primero el retiro correspondiente y posteriormente utilizar ese dinero desde tus finanzas personales.
Así puedes conservar un registro claro.
Por ejemplo:
Incorrecto:
Cuenta del negocio → supermercado personal.
Más ordenado:
Cuenta del negocio → retiro personal definido → cuenta personal → supermercado.
La diferencia parece pequeña, pero financieramente cambia la trazabilidad de tu dinero.
7. Tampoco financies constantemente el negocio con dinero personal
La separación funciona en ambos sentidos.
No solamente debes evitar sacar dinero del negocio para gastos personales.
También debes identificar cuándo estás poniendo dinero personal en el negocio.
Por ejemplo:
Compras mercancía con tu tarjeta personal porque la cuenta del negocio no tenía suficiente saldo.
Eso puede ocurrir y no significa necesariamente que estés haciendo algo mal.
El problema aparece cuando sucede constantemente y no registras esas aportaciones.
Si utilizas dinero personal para cubrir una necesidad del negocio, registra:
- Cuánto aportas.
- Cuándo lo aportas.
- Para qué se utilizó.
- Si fue una aportación o un préstamo.
- Cómo y cuándo se devolverá, si corresponde.
Esto te ayudará a conocer cuánto dinero realmente está generando el negocio por sí mismo.
8. Aprende a diferenciar ventas, ingresos y ganancias
Aquí hay una confusión muy común entre emprendedores.
Vender $50,000 no significa ganar $50,000.
Supongamos, únicamente como ejemplo, que un negocio vende $50,000 durante un mes.
Pero tiene:
- $20,000 en mercancía.
- $5,000 en publicidad.
- $4,000 en servicios y operación.
- $3,000 en otros gastos.
El dinero que queda después de considerar esos conceptos no debe confundirse automáticamente con el dinero disponible para gastar.
Por eso necesitas distinguir conceptos como:
Ventas: cuánto vendiste.
Costos: cuánto te cuesta producir o adquirir aquello que vendes.
Gastos: cuánto cuesta operar el negocio.
Resultado: lo que queda después de considerar los conceptos correspondientes.
Además, las obligaciones fiscales dependen de la actividad y régimen aplicable. El SAT señala que las personas físicas pueden tributar bajo distintos regímenes y que las actividades empresariales y profesionales tienen obligaciones específicas.
9. Mantén tus comprobantes y registros fiscales en orden
Separar las finanzas también ayuda a organizar la documentación.
En México, el tratamiento fiscal de los gastos depende de las reglas aplicables a cada contribuyente y régimen. Por eso, no todo gasto que realizas necesariamente es deducible.
Por ejemplo, el SAT establece requisitos relacionados con los comprobantes fiscales y señala que, para determinadas deducciones, deben cumplirse condiciones específicas.
En el caso de personas físicas con actividades empresariales o servicios profesionales, el SAT contempla determinadas deducciones autorizadas, incluyendo conceptos relacionados con mercancías y materias primas, entre otros, siempre de acuerdo con las disposiciones aplicables.
Por eso:
- Solicita las facturas que correspondan.
- Conserva tus comprobantes.
- Revisa que tus datos fiscales sean correctos.
- Clasifica tus gastos.
- No supongas que un gasto es deducible solamente porque está relacionado con tu negocio.
- Consulta a un contador cuando tengas dudas específicas sobre tu situación.
Importante: la separación financiera ayuda a organizarte, pero no sustituye la asesoría fiscal.
10. Establece un fondo para obligaciones y gastos futuros
Otro error frecuente es considerar disponible todo el dinero que queda después de pagar los gastos del mes.
Un negocio puede tener compromisos futuros.
Por eso es conveniente identificar con anticipación:
- Impuestos.
- Renovaciones.
- Mantenimiento.
- Compras de inventario.
- Temporadas de baja venta.
- Reparaciones.
- Gastos extraordinarios.
Separar dinero para estos conceptos evita que una obligación futura se convierta en una emergencia.
No necesitas comenzar con cantidades enormes.
Lo importante es crear el hábito de no gastar inmediatamente todo el dinero que entra.
11. Define qué gastos pertenecen al negocio y cuáles a tu vida personal
Cuando trabajas desde casa, esta distinción puede ser especialmente complicada.
Por ejemplo:
- Internet.
- Teléfono.
- Electricidad.
- Computadora.
- Transporte.
- Espacio de trabajo.
Algunos gastos pueden tener relación con la actividad empresarial, pero eso no significa automáticamente que todo el gasto personal sea un gasto del negocio o que fiscalmente sea deducible.
La clasificación debe realizarse considerando el uso real, la documentación y las disposiciones fiscales que correspondan.
Si tienes dudas, consulta a un profesional contable.
Desde el punto de vista administrativo, la pregunta que debes hacerte es:
“¿Este gasto existe porque tengo un negocio o existiría aunque el negocio no existiera?”
Esa pregunta puede ayudarte a identificar muchos gastos que estás mezclando.
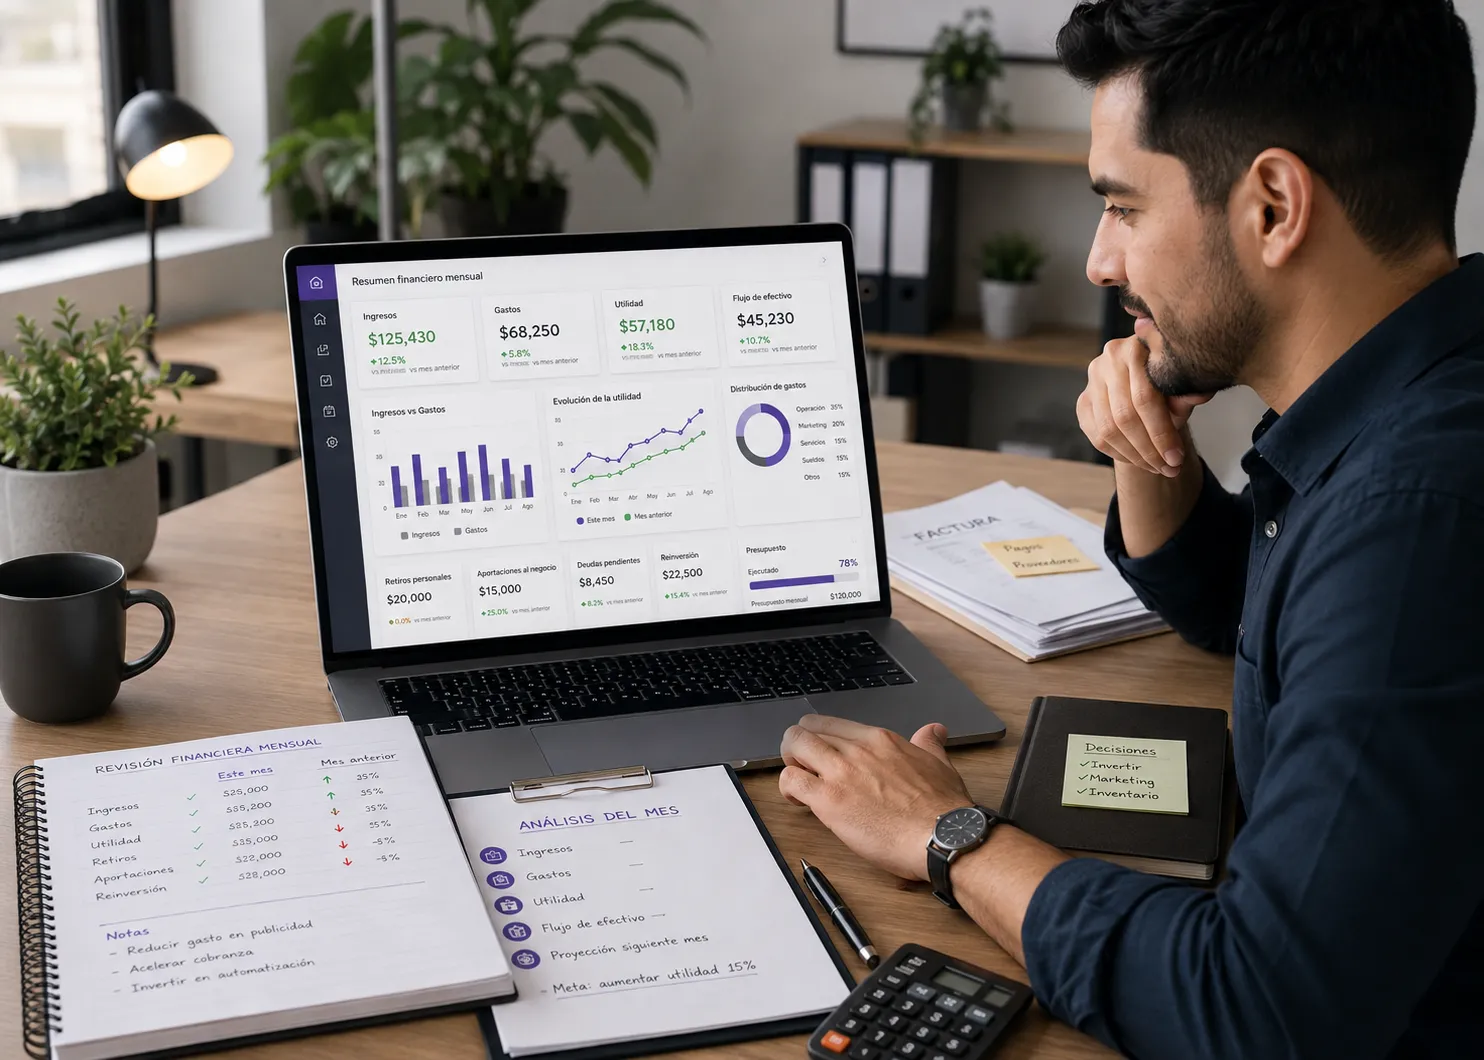
12. Revisa tus finanzas una vez al mes
No necesitas pasar horas todos los días revisando números. Pero sí necesitas una rutina.
Una vez al mes revisa:
Ingresos
¿Cuánto dinero entró?
Gastos
¿Cuánto dinero salió y en qué?
Rentabilidad
¿El negocio está generando suficiente para cubrir sus costos y gastos?
Retiros
¿Cuánto dinero retiraste para ti?
Aportaciones
¿Cuánto dinero personal pusiste en el negocio?
Deudas
¿Cuánto debes y cuándo debes pagarlo?
Reinversión
¿Cuánto dinero estás destinando a hacer crecer la operación?
Esta revisión mensual puede convertirse en una especie de “cita financiera” con tu negocio.
 13. Automatiza lo que puedas
Una vez que tengas claras tus reglas financieras, puedes comenzar a automatizar procesos.
Por ejemplo:
- Recordatorios de pagos.
- Registro de ingresos.
- Seguimiento de gastos.
- Reportes mensuales.
- Facturación.
- Control de clientes.
- Gestión de productos.
- Seguimiento de ventas.
Aquí es donde la tecnología puede ayudarte a reducir el trabajo administrativo.
Una plataforma de gestión para emprendedores puede centralizar diferentes procesos y darte una visión más clara de la operación, mientras tú te concentras en tomar decisiones.
La automatización no sustituye la disciplina financiera.
Primero necesitas definir qué quieres controlar y después elegir las herramientas que te ayuden a hacerlo.
14. ¿Qué hacer si ya lo has mezclado todo?
No te preocupes.
No necesitas esperar a que comience un nuevo año o mes para ordenar tus finanzas.
Puedes empezar hoy.
Paso 1: identifica tus cuentas
Haz una lista de las cuentas bancarias, tarjetas y medios de pago que utilizas.
Paso 2: clasifica los movimientos
Marca cada movimiento como:
- Personal.
- Negocio.
- Aportación al negocio.
- Retiro personal.
- Pendiente de identificar.
Paso 3: calcula cuánto retiraste
Determina cuánto dinero del negocio utilizaste para gastos personales durante el periodo que estás revisando.
Paso 4: establece una nueva regla
A partir de ahora:
Dinero del negocio → cuenta del negocio.
Dinero personal → cuenta personal.
Paso 5: define tu retiro
Establece cuánto dinero necesitas recibir del negocio y con qué frecuencia.
Paso 6: empieza a registrar
No intentes reconstruir perfectamente toda tu historia financiera si no tienes los datos.
Primero consigue claridad desde hoy.
Errores que debes evitar al separar tus finanzas
Separar tus finanzas no consiste solamente en abrir otra cuenta bancaria.
También necesitas evitar estos errores:
1. Sacar dinero sin registrarlo.
Aunque sean cantidades pequeñas.
2. Pagar gastos personales con la tarjeta del negocio.
Esto dificulta identificar los gastos reales.
3. No registrar aportaciones personales.
Podrías pensar que el negocio es más rentable de lo que realmente es.
4. Confundir ventas con ganancias.
Las ventas deben analizarse junto con costos y gastos.
5. No tener un presupuesto.
Sin un presupuesto es más difícil establecer límites.
6. Gastar todo lo que queda en la cuenta.
Puede haber obligaciones futuras que todavía no vencen.
7. Ignorar los impuestos.
Las obligaciones fiscales dependen de tu situación particular y régimen.
8. Pensar que separar cuentas resuelve todo.
La separación es el comienzo de un sistema financiero, no el sistema completo.
Una estructura financiera sencilla para comenzar
Si estás comenzando y no sabes por dónde empezar, puedes utilizar esta estructura:
1. Cuenta personal
Aquí manejas tu vida cotidiana.
2. Cuenta del negocio
Aquí entra el dinero de tus ventas y salen los gastos relacionados con la operación.
3. Presupuesto
Registra cuánto entra y cuánto sale.
4. Retiro personal
Define cuánto dinero recibirás del negocio.
5. Reserva
Aparta dinero para obligaciones y necesidades futuras.
6. Reinversión
Destina una cantidad para mejorar y hacer crecer el negocio.
7. Revisión mensual
Analiza resultados y toma decisiones.
No necesitas convertirte en experto en finanzas para comenzar.
Necesitas crear un sistema que puedas mantener.
¿Cómo saber si realmente estás separando bien tus finanzas?
Hazte estas siete preguntas:
- ¿Puedo saber cuánto vendió mi negocio durante el último mes?
- ¿Sé cuánto gastó?
- ¿Tengo identificados sus gastos fijos y variables?
- ¿Sé cuánto dinero retiré para mis gastos personales?
- ¿Puedo identificar cuánto dinero personal he aportado al negocio?
- ¿Tengo separados mis gastos personales de los empresariales?
- ¿Sé cuánto dinero puedo reinvertir sin poner en riesgo la operación?
Si respondiste “no” a varias, no significa que tu negocio esté mal.
Significa que tienes una oportunidad para mejorar tu organización financiera.
La separación financiera también es una forma de pensar como empresario
Separar tus finanzas personales de las del negocio no se trata solamente de tener dos cuentas bancarias.
Se trata de cambiar la manera en que ves el dinero.
Tu negocio debe tener recursos para operar.
Tú debes tener recursos para vivir.
Y ambos necesitan planificación.
La CONDUSEF también destaca la importancia de dar seguimiento a las finanzas del emprendimiento y a las personales, así como establecer metas y controlar gastos.
Cuando empiezas a separar ambos mundos, puedes descubrir algo muy importante:
quizá no necesitas vender más inmediatamente; quizá primero necesitas administrar mejor lo que ya estás generando.
Y esa diferencia puede cambiar la manera en que tomas decisiones.
Conclusión: tu negocio no es tu cartera
Emprender significa asumir riesgos, tomar decisiones y aprender constantemente.
Pero no tienes que complicarte para comenzar a administrar mejor tu dinero.
Puedes empezar con cuatro acciones:
Separa tus cuentas.
Registra tus ingresos y gastos.
Establece cuánto dinero puedes retirar.
Revisa tus números cada mes.
Con el tiempo puedes incorporar herramientas de facturación, contabilidad, automatización, análisis y gestión empresarial.
La meta no es convertirte en contador. La meta es saber qué está pasando con tu dinero para poder tomar mejores decisiones.
Porque cuando mezclas tus finanzas personales con las del negocio, cada peso puede parecer disponible.
Cuando las separas, comienzas a descubrir cuánto dinero realmente genera tu negocio, cuánto necesita para funcionar y cuánto puedes utilizar para construir tus propias metas.
Tu negocio necesita dinero para crecer. Tú necesitas dinero para vivir. Separarlos no es alejarte de tu negocio: es aprender a administrarlo como una verdadera empresa.
¿Quieres aprender más sobre emprendimiento, marketing digital, tecnología, ventas y herramientas que pueden ayudarte a administrar y hacer crecer tu negocio?
Suscríbete a LinkLider y síguenos en nuestras redes sociales para que no te pierdas nuestras novedades, consejos y nuevos contenidos para emprendedores.
Porque emprender es mucho más que vender: es aprender a tomar mejores decisiones.