Cómo evitar problemas de liquidez
vender más no siempre significa tener dinero disponible
Imagina que tu negocio acaba de cerrar un buen mes. Vendiste, tienes pedidos pendientes y varios clientes te felicitaron por tu servicio. Sin embargo, llega el momento de pagar la renta, los proveedores o la nómina y descubres que el dinero disponible no alcanza.
¿Te ha pasado?
Esta situación puede ser desconcertante, especialmente cuando sientes que el negocio está creciendo. Pero hay una diferencia importante entre tener ventas, generar utilidades y contar con efectivo disponible.
Un negocio puede registrar ingresos y, aun así, enfrentar dificultades para cubrir sus compromisos de corto plazo. Esto ocurre cuando el dinero entra más tarde de lo que sale, cuando demasiados recursos están invertidos en inventario o cuando los gastos crecen más rápido que la capacidad de cobro.
La buena noticia es que la liquidez no depende únicamente de vender más. También depende de planear, cobrar a tiempo, controlar las salidas de dinero y tomar decisiones con información.
En este artículo aprenderás cómo evitar problemas de liquidez con herramientas prácticas que puedes aplicar desde hoy, incluso si apenas estás comenzando a emprender.
¿Qué es la liquidez de un negocio?
La liquidez es la capacidad que tiene una empresa para disponer de dinero suficiente y cumplir sus obligaciones de corto plazo, como pagar proveedores, servicios, renta, nómina o impuestos.
En términos sencillos, responde a una pregunta:
¿Tengo el dinero disponible para pagar lo que mi negocio necesita pagar cuando corresponde?
No es lo mismo que la rentabilidad. La rentabilidad se relaciona con la capacidad de generar ganancias; la liquidez se relaciona con la disponibilidad de efectivo.
Por ejemplo, si vendes $20,000 a crédito, esa venta puede representar un ingreso para tu negocio, pero no significa necesariamente que tengas esos $20,000 en la cuenta bancaria. Si el cliente paga dentro de 30 días y tú debes pagar al proveedor mañana, existe una diferencia de tiempo que debes administrar.
Por eso, conocer cómo se mueve el dinero es una parte fundamental de la administración financiera.
¿Por qué aparecen los problemas de liquidez?
Los problemas de liquidez pueden tener distintas causas. Algunas de las más comunes son:
- Vender a crédito y cobrar demasiado tarde.
- Comprar más inventario del que realmente se necesita.
- Tener gastos fijos elevados.
- Mezclar el dinero personal con el dinero del negocio.
- No considerar pagos futuros al tomar decisiones.
- Depender de una sola fuente de ingresos.
- Usar financiamiento sin calcular la capacidad de pago.
- No llevar un registro actualizado de entradas y salidas.
El problema no siempre es que el negocio venda poco. En ocasiones, el dinero simplemente está comprometido en otros lugares: cuentas por cobrar, mercancía, anticipos o gastos que todavía no se han convertido en ingresos.
La administración del flujo de efectivo ayuda precisamente a identificar esas diferencias y anticipar posibles faltantes antes de que se conviertan en una emergencia.
1. Elabora un flujo de efectivo
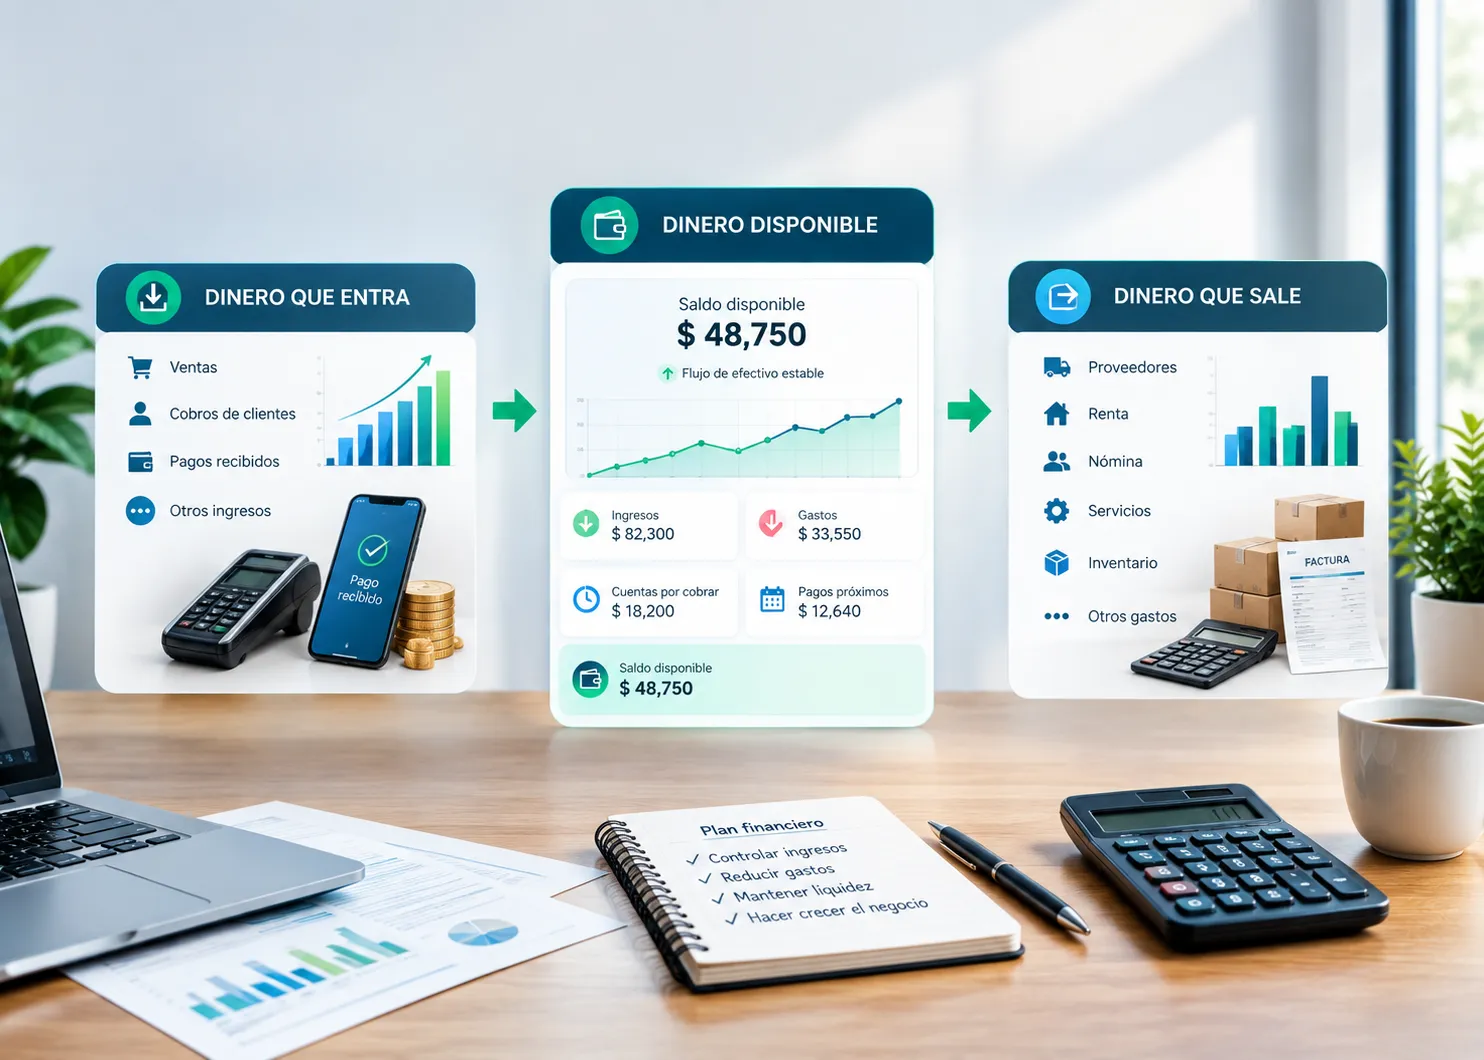
Una de las herramientas más importantes para evitar problemas de liquidez es el flujo de efectivo.
Este documento permite registrar cuánto dinero entra y cuánto dinero sale del negocio durante un periodo determinado. También ayuda a identificar cuándo podrías tener un excedente o un faltante de efectivo.
A diferencia de un reporte que solo muestra ventas o utilidades, el flujo de efectivo se concentra en el movimiento real del dinero.
¿Qué debes registrar?
Entradas de dinero:
- Ventas cobradas.
- Anticipos de clientes.
- Cobros de cuentas pendientes.
- Aportaciones de capital.
- Otros ingresos del negocio.
Salidas de dinero:
- Compra de materiales o mercancía.
- Pago a proveedores.
- Renta.
- Servicios.
- Nómina.
- Impuestos.
- Publicidad.
- Cuotas de financiamiento.
- Otros gastos operativos.
La idea es proyectar estos movimientos para saber cuánto dinero tendrás disponible después de cada periodo.
Por ejemplo:
Concepto | Monto |
Saldo inicial | $10,000 |
Entradas esperadas | $25,000 |
Salidas esperadas | $22,000 |
Saldo final proyectado | $13,000 |
Este ejemplo es únicamente ilustrativo. Lo importante es que puedas identificar si el saldo proyectado será suficiente para cubrir tus compromisos.
Consejo LinkLider: no esperes a que falte dinero para revisar tu flujo de efectivo. Hazlo semanalmente si tu negocio tiene movimientos frecuentes, o mensualmente si sus operaciones son más estables.
2. Separa tus finanzas personales de las del negocio
Uno de los errores más comunes al emprender es utilizar la misma cuenta para pagar gastos personales y gastos empresariales.
Al principio puede parecer práctico, pero con el tiempo dificulta responder preguntas importantes:
- ¿Cuánto dinero generó realmente el negocio?
- ¿Cuánto puedo retirar sin afectar la operación?
- ¿Cuánto debo reservar para gastos futuros?
- ¿Qué parte del dinero corresponde a mi sueldo?
- ¿Cuánto efectivo está disponible para reinvertir?
Separar las finanzas personales de las empresariales permite tener una visión más clara de los ingresos, gastos y recursos disponibles. También facilita el control contable y la toma de decisiones.
Una forma sencilla de comenzar es establecer una cuenta exclusiva para el negocio y definir una cantidad o método de retiro personal. No necesitas complicarlo desde el primer día, pero sí necesitas evitar que todo el dinero se mezcle.
Recuerda: el dinero que está en la cuenta del negocio no necesariamente es dinero libre para gastar.
3. Controla tus gastos fijos y variables
Para evitar problemas de liquidez, necesitas saber cuánto dinero sale de tu negocio y por qué.
Los gastos fijos son aquellos que normalmente se mantienen relativamente estables, como la renta o ciertas suscripciones.
Los gastos variables cambian según el nivel de producción o ventas, como materiales, empaques o comisiones.
Clasificarlos te ayuda a entender qué gastos debes cubrir incluso si vendes poco y cuáles aumentan cuando crece la operación.
Una revisión práctica
Haz una lista de todos tus gastos y responde:
- ¿Es indispensable para operar?
- ¿Se puede reducir?
- ¿Se puede negociar?
- ¿Genera un beneficio medible?
- ¿Se está pagando por algo que ya no se utiliza?
La intención no es recortar todo indiscriminadamente. Es asegurarte de que cada salida de dinero tenga sentido para el negocio.
También es importante distinguir entre gastos únicos y gastos recurrentes, porque ambos afectan la planeación financiera.
4. Administra mejor tu inventario
El inventario puede representar una parte importante del dinero de un negocio.
Si compras demasiada mercancía, ese dinero queda invertido en productos que todavía no se han vendido. Mientras tanto, sigues necesitando efectivo para pagar otros compromisos.
Por eso, una buena administración del inventario busca mantener suficiente producto para operar sin convertir todo el efectivo disponible en mercancía.
¿Qué puedes hacer?
- Revisar qué productos se venden con mayor frecuencia.
- Identificar mercancía que permanece demasiado tiempo almacenada.
- Evitar compras impulsivas.
- Planear pedidos con base en la demanda.
- Negociar cantidades y condiciones con proveedores.
- Revisar si conviene comprar por volumen o realizar pedidos más pequeños.
No se trata de tener el inventario más grande, sino de tener el inventario adecuado para tu operación.
5. Mejora tus procesos de cobranza
Si vendes a crédito, la cobranza es una parte esencial de tu liquidez.
Una venta que todavía no se cobra puede representar dinero pendiente de recibir, pero no efectivo disponible para pagar tus obligaciones.
Por eso, es importante establecer condiciones claras desde el inicio:
- Fecha de vencimiento.
- Monto del anticipo, si aplica.
- Formas de pago.
- Consecuencias de retrasos.
- Confirmación de entrega o recepción.
- Seguimiento de facturas pendientes.
También puedes organizar tus cuentas por cobrar según su fecha de vencimiento para identificar qué clientes requieren seguimiento.
La Administración de Pequeñas Empresas de Estados Unidos recomienda prácticas como emitir facturas oportunamente, dar seguimiento a los cobros y establecer políticas de crédito para mejorar el flujo de efectivo.
Consejo LinkLider: si tienes una tienda en línea, procura que tus clientes puedan consultar fácilmente tus productos, recibir información clara de compra y utilizar métodos de pago disponibles para tu negocio. Una experiencia de compra sencilla puede ayudarte a reducir fricciones en el proceso comercial.
6. Negocia mejores condiciones con tus proveedores
La liquidez también depende de cuándo sale el dinero.
Si tus proveedores te permiten pagar después de recibir la mercancía, puedes conservar efectivo durante más tiempo. Sin embargo, cualquier condición debe revisarse con cuidado para evitar recargos, intereses o compromisos que después no puedas cubrir.
Algunas opciones que puedes explorar son:
- Plazos de pago.
- Anticipos parciales.
- Compras programadas.
- Descuentos por pronto pago.
- Pedidos escalonados.
- Acuerdos de consignación, cuando sea viable.
Los plazos de pago con proveedores pueden ayudar a conservar efectivo, especialmente cuando se coordinan con una cobranza eficiente.
Importante: negociar más tiempo para pagar no significa comprometerte a comprar más de lo que necesitas.
7. Crea una reserva de efectivo
Una reserva de efectivo puede ayudarte a enfrentar gastos inesperados o periodos de menor actividad.
No existe una cantidad universal que funcione para todos los negocios. El monto adecuado depende de factores como tus gastos, la estabilidad de tus ingresos, la estacionalidad y el tiempo que tardas en cobrar.
Para comenzar, puedes calcular cuánto necesitas para cubrir tus gastos esenciales durante un periodo determinado.
Por ejemplo, si tus gastos indispensables son de $15,000 al mes, puedes utilizar esa cifra como punto de referencia para analizar cuánto efectivo necesitas mantener disponible.
La clave es que la reserva no se convierta en dinero que gastas constantemente. Su propósito es ayudarte a enfrentar situaciones imprevistas sin poner en riesgo la operación.
8. Revisa tus cuentas por cobrar y por pagar
Otra herramienta útil es llevar un control de las cuentas por cobrar y las cuentas por pagar.
Las cuentas por cobrar representan dinero que tus clientes todavía deben pagarte.
Las cuentas por pagar representan compromisos que tu negocio debe cubrir.
Revisarlas de manera conjunta te permite entender mejor el ciclo de efectivo.
Por ejemplo, si tienes muchas ventas a crédito, pero tus proveedores exigen pagos inmediatos, podrías enfrentar un faltante aunque tus ingresos sean buenos.
Una revisión periódica puede ayudarte a identificar:
- Clientes con pagos atrasados.
- Proveedores próximos a vencer.
- Gastos que todavía no has considerado.
- Compromisos que requieren negociación.
- Diferencias entre lo esperado y lo que realmente ocurrió.
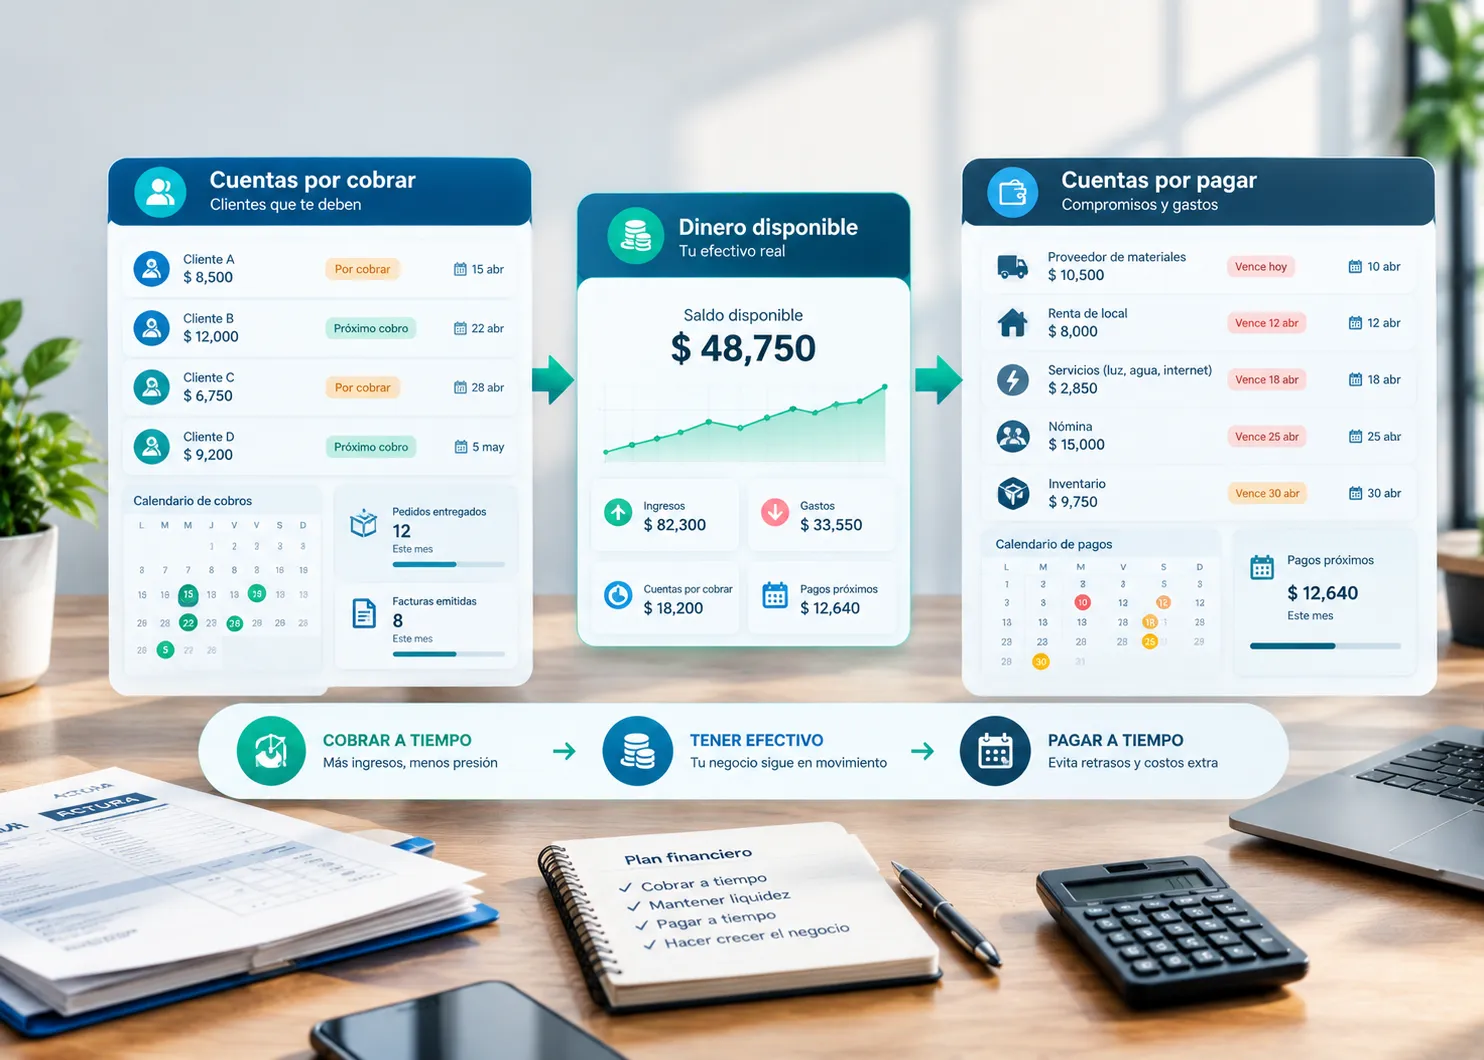
La SBA señala que la contabilidad y el seguimiento de cuentas por cobrar, cuentas por pagar y efectivo disponible son elementos importantes para administrar las finanzas de una empresa.
9. Calcula tu punto de equilibrio
El punto de equilibrio es el nivel de ventas en el que los ingresos cubren los costos y gastos considerados para la operación, sin generar utilidad ni pérdida.
Esta herramienta te ayuda a responder:
¿Cuánto necesito vender para cubrir mis compromisos?
Una fórmula común para calcular el punto de equilibrio en unidades es:
Costos fijos ÷ (Precio de venta por unidad − Costo variable por unidad)
Por ejemplo, si un negocio tiene costos fijos de $10,000, vende cada producto en $100 y su costo variable por unidad es de $60:
$10,000 ÷ ($100 − $60) = 250 unidades
Esto significa que, bajo esos supuestos, necesita vender 250 unidades para cubrir sus costos fijos.
El cálculo del punto de equilibrio es una herramienta de planeación. No sustituye el flujo de efectivo, pero ayuda a entender cuánto necesitas vender para sostener la operación.
10. Usa herramientas digitales para organizar tus finanzas
No necesitas comenzar con sistemas complicados para mejorar el control financiero de tu negocio.
Puedes utilizar una hoja de cálculo, un sistema contable o una plataforma digital que te ayude a organizar información como:
- Ventas.
- Gastos.
- Inventario.
- Cuentas por cobrar.
- Cuentas por pagar.
- Flujo de efectivo.
- Metas de ventas.
Lo importante es que la información esté actualizada y puedas consultarla para tomar decisiones.
En el caso de los negocios que venden productos o servicios por internet, una plataforma como LinkLider puede ayudarte a organizar tu presencia digital y centralizar procesos comerciales. Conoce LinkLider
La tecnología no reemplaza la administración financiera, pero sí puede ayudarte a reducir tareas repetitivas, ordenar información y tener una operación más clara.
11. Planea tus pagos antes de comprometerte
Antes de realizar una compra importante, contratar un servicio o adquirir financiamiento, revisa cómo afectará tu flujo de efectivo.
Hazte estas preguntas:
- ¿Cuánto dinero tengo disponible?
- ¿Cuándo debo realizar el pago?
- ¿Cuánto dinero espero recibir antes de esa fecha?
- ¿Qué otros compromisos tengo?
- ¿Qué pasa si las ventas se retrasan?
- ¿Puedo cubrir el pago sin afectar la operación?
Si estás considerando un préstamo o una línea de crédito, es importante analizar el costo total, las condiciones y tu capacidad real de pago. La SBA recomienda evaluar cómo se utilizarán los fondos y si el flujo de efectivo permitirá cubrir la deuda.
El financiamiento puede ser una herramienta útil, pero no debe utilizarse como sustituto de una administración financiera ordenada.
12. Revisa tus indicadores financieros cada mes
Una revisión mensual te permite detectar cambios antes de que se conviertan en problemas mayores.
Algunos indicadores que puedes revisar son:
Indicador | ¿Qué te ayuda a conocer? |
Efectivo disponible | Cuánto dinero tienes para operar. |
Flujo de efectivo | Cómo se mueve el dinero durante un periodo. |
Cuentas por cobrar | Cuánto dinero está pendiente de cobro. |
Cuentas por pagar | Cuánto debes pagar y cuándo. |
Gastos mensuales | Cuánto cuesta mantener el negocio. |
Margen de utilidad | Qué parte de tus ventas queda después de ciertos costos. |
Punto de equilibrio | Cuánto necesitas vender para cubrir tus costos. |
No necesitas analizar todos los indicadores financieros desde el primer día. Comienza con los que realmente te ayuden a tomar decisiones.
¿Qué hacer si tu negocio ya tiene problemas de liquidez?
Si actualmente tienes dificultades para cubrir tus compromisos, lo primero es identificar el problema con claridad.
Paso 1. Revisa cuánto dinero tienes disponible
Considera el efectivo y las cuentas bancarias del negocio.
Paso 2. Identifica tus pagos próximos
Haz una lista de las obligaciones que debes cubrir y sus fechas.
Paso 3. Revisa tus cobros pendientes
Identifica qué clientes deben pagarte y cuándo esperas recibir ese dinero.
Paso 4. Prioriza los gastos esenciales
Distingue entre los gastos indispensables y aquellos que pueden posponerse o reducirse.
Paso 5. Habla con tus proveedores
Si necesitas más tiempo para pagar, analiza si puedes negociar condiciones antes de incumplir.
Paso 6. Revisa tus opciones de financiamiento
Si consideras solicitar crédito, compara alternativas y asegúrate de entender sus costos y condiciones.
Paso 7. Ajusta tu plan
Utiliza la información para modificar compras, gastos, metas de ventas o estrategias de cobranza.
Lo importante es actuar antes de que el problema se vuelva más difícil de resolver.
Conclusión: la liquidez se construye con hábitos financieros
Evitar problemas de liquidez no significa tener una cantidad enorme de dinero en la cuenta bancaria. Significa saber cuánto dinero entra, cuánto sale y cuándo estará disponible.
Un negocio puede crecer de manera más estable cuando combina ventas con una buena administración del efectivo.
Si quieres comenzar hoy mismo, enfócate en tres acciones:
- Registra tus entradas y salidas de dinero.
- Revisa tus pagos y cobros pendientes.
- Planea tus decisiones antes de comprometer efectivo.
Con el tiempo, estos hábitos te ayudarán a tomar decisiones más informadas y a reducir el riesgo de quedarte sin dinero justo cuando más lo necesitas.
En LinkLider creemos que emprender debe ser más sencillo. Por eso, te invitamos a seguir aprendiendo sobre finanzas, marketing digital y herramientas que pueden ayudarte a construir un negocio más organizado.
Suscríbete a nuestro blog y síguenos en nuestras redes sociales para que no te pierdas las novedades, consejos y recursos que tenemos para emprendedores.